Aansprakelijkheidsverzekering: zo werkt schadevergoeding echt
Wanneer keert aansprakelijkheidsverzekering daadwerkelijk uit?
Een aansprakelijkheidsverzekering keert niet automatisch uit zodra er schade is ontstaan. De verzekeraar beoordeelt eerst of er sprake is van wettelijke aansprakelijkheid. Dat betekent dat iemand anders u verantwoordelijk moet kunnen houden voor de schade die u heeft veroorzaakt. Pas als die aansprakelijkheid vaststaat én de gebeurtenis binnen de polisvoorwaarden valt, komt schadevergoeding aansprakelijkheid in beeld.
Bij particuliere situaties gaat het vaak om alledaagse voorvallen, zoals een kind dat per ongeluk een ruit breekt of een bezoeker die struikelt door uw toedoen. De verzekeraar kijkt daarbij naar de toedracht, de betrokken personen en eventuele uitzonderingen. Niet iedere vervelende situatie leidt dus tot een uitkering, ook al voelt dat voor de benadeelde soms logisch.
Geen aansprakelijkheid betekent meestal ook geen recht op uitkering vanuit de aansprakelijkheidsverzekering
Daarnaast moet de schade onverwacht zijn ontstaan. Opzettelijk veroorzaakte schade of schade die al voorzienbaar was, valt doorgaans buiten dekking. Een snelle melding, duidelijke uitleg en compleet dossier helpen om de claim vlot te beoordelen. Zo wordt sneller duidelijk of de verzekeraar de schade overneemt, afwijst of eerst aanvullend onderzoek doet.
Verschil tussen particuliere en zakelijke aansprakelijkheid
Het verschil tussen particuliere aansprakelijkheid en zakelijke aansprakelijkheid is in de praktijk groot. Een particuliere polis is bedoeld voor schade die u als privépersoon veroorzaakt in het dagelijks leven. Denk aan een glas rode wijn over de laptop van een vriend of een kind dat tijdens het spelen andermans spullen beschadigt. Deze verzekering is afgestemd op huis-, tuin- en keukensituaties.
Bij zakelijke aansprakelijkheid gaat het om schade die ontstaat tijdens bedrijfsactiviteiten. Dat kan letselschade zijn bij een klant, materiële schade op locatie of schade veroorzaakt door een medewerker. Omdat ondernemers meer risico lopen en met andere aansprakelijkheidsregels te maken hebben, is een particuliere polis hiervoor vrijwel nooit voldoende.
Belangrijke verschillen zitten meestal in de verzekerde activiteiten, de hoogte van de dekking en de specifieke voorwaarden. Voor bedrijven kan ook onderscheid bestaan tussen bedrijfsaansprakelijkheid en beroepsaansprakelijkheid. Dat is relevant, omdat een fout in advies vaak anders wordt beoordeeld dan fysieke schade aan eigendommen.
Particulier: schade in de privésfeer
Zakelijk: schade door bedrijfsuitoefening
Beroepsmatig: financiële schade door advies of fouten in dienstverlening
Wie werk en privé door elkaar laat lopen, doet er verstandig aan de polis kritisch te laten controleren. Zo voorkomt u een vervelende verrassing bij een schadeclaim.
Welke schade valt meestal buiten dekking?
Bij een claim is het minstens zo belangrijk om te weten wat niet verzekerd is. De meest voorkomende uitsluitingen aansprakelijkheid hebben betrekking op opzet, strafbare feiten, schade aan eigen spullen en schade die verband houdt met gemotoriseerde voertuigen. Een aansprakelijkheidsverzekering is immers bedoeld voor schade aan anderen, niet voor verlies of beschadiging van uw eigen eigendommen.
Ook schade die ontstaat tijdens betaalde werkzaamheden valt vaak buiten een particuliere polis. Wie bijvoorbeeld als zzp’er werkt of structureel tegen betaling klust, heeft meestal een zakelijke oplossing nodig. Verder gelden er vaak aparte regels voor gehuurde zaken, dieren, logees of bijzondere bezittingen. De exacte grenzen verschillen per verzekeraar.
Veel discussies over schade ontstaan niet door de schade zelf, maar door onbekendheid met de polisuitsluitingen
Typische situaties die vaak buiten dekking vallen, zijn:
opzettelijk veroorzaakte schade
schade aan eigen bezittingen
schade met auto, motor of brommer
schade tijdens beroepsmatige activiteiten
contractuele aansprakelijkheid die verder gaat dan de wet
Een afwijzing betekent dus niet altijd dat de verzekeraar moeilijk doet. Vaak volgt die simpelweg uit de polisvoorwaarden. Daarom is het slim om vooraf te begrijpen welke risico’s wel en niet onder de dekking vallen.
Bewijslast bepaalt de snelheid van afhandeling
Bij schade draait veel om bewijslast. Hoe beter kan worden aangetoond wat er is gebeurd, hoe sneller de verzekeraar kan bepalen of er recht bestaat op schadevergoeding aansprakelijkheid. Een mondeling verhaal alleen is zelden genoeg. Foto’s, verklaringen van betrokkenen, aankoopbonnen en een duidelijke tijdlijn maken een dossier sterker en overzichtelijker.
Voor de verzekeraar is snelheid afhankelijk van volledigheid. Ontbreken er gegevens, dan volgen aanvullende vragen. Dat vertraagt de beoordeling en kan frustratie veroorzaken bij zowel de verzekerde als de benadeelde. Het helpt daarom om direct na het incident alle relevante informatie vast te leggen, ook als de schade op het eerste gezicht beperkt lijkt.
Goede bewijsstukken bestaan vaak uit:
foto’s van de schade en de situatie ter plaatse
namen en contactgegevens van getuigen
facturen, offertes of aankoopbewijzen
een korte schriftelijke omschrijving van de gebeurtenis
Een compleet schadedossier versnelt niet alleen de beoordeling, maar verkleint ook de kans op discussie achteraf
Bij complexe zaken, zoals letsel of zakelijke claims, kan extra onderzoek nodig zijn. Toch blijft de basis hetzelfde: wie snel, feitelijk en volledig meldt, vergroot de kans op een efficiënte afhandeling aanzienlijk.
Hoe wordt het schadebedrag vastgesteld?
Als vaststaat dat iemand aansprakelijk is, volgt de vraag hoe hoog de vergoeding moet zijn. De verzekeraar kijkt dan naar de werkelijke schade en probeert de benadeelde financieel terug te brengen naar de situatie van vóór het incident. Daarbij spelen dagwaarde, herstelkosten, vervangingswaarde en eventuele afschrijving een belangrijke rol.
Bij materiële schade wordt vaak eerst beoordeeld of reparatie redelijk is. Is herstel duurder dan vervanging, dan kan de uitkering worden gebaseerd op de waarde van het beschadigde object vlak voor de schade. Bij letselschade komen daar meer posten bij kijken, zoals medische kosten, inkomensverlies en soms smartengeld. Dat maakt de beoordeling uitgebreider en vaak tijdrovender.
De hoogte van een uitkering wordt meestal onderbouwd met nota’s, offertes of rapporten van een expert. In sommige gevallen schakelt de verzekeraar een schade-expert in om de omvang objectief vast te stellen. Dat is vooral gebruikelijk bij hogere bedragen of wanneer partijen van mening verschillen.
Schadevergoeding draait niet om winst, maar om een redelijke compensatie van aantoonbaar verlies
Wie een claim indient, doet er goed aan realistisch te blijven. Een onderbouwde en redelijke schadeopgave wordt doorgaans sneller geaccepteerd dan een bedrag dat niet goed te verklaren is. Transparantie werkt bijna altijd in uw voordeel.
Eigen risico en regres helder uitgelegd
Niet iedere aansprakelijkheidsverzekering kent een eigen risico, maar als dat wel zo is, betaalt u een deel van de schade zelf. Het eigen risico is het bedrag dat voor uw rekening blijft voordat de verzekeraar uitkeert. Bij particuliere polissen is dit vaak beperkt of soms zelfs afwezig, terwijl zakelijke verzekeringen vaker met een eigen bijdrage werken.
Daarnaast is regres een belangrijk begrip. Regres betekent dat een verzekeraar een uitgekeerd schadebedrag probeert terug te halen bij de partij die uiteindelijk verantwoordelijk is. Stel dat uw verzekeraar eerst betaalt om de schade snel af te handelen, maar later blijkt dat een andere partij juridisch aansprakelijk is. Dan kan de verzekeraar het bedrag op die partij verhalen.
Dit systeem helpt om claims efficiënt af te handelen zonder dat direct alle discussies tussen betrokken partijen hoeven te zijn opgelost. Voor verzekerden is vooral van belang dat regres meestal achter de schermen plaatsvindt, maar wel invloed kan hebben op de uiteindelijke aansprakelijkheidsvraag.
Eigen risico: deel van de schade dat u zelf betaalt
Regres: terugvordering door de verzekeraar op de werkelijk aansprakelijke partij
Door deze begrippen goed te begrijpen, wordt duidelijker waarom de uiteindelijke financiële afwikkeling soms anders verloopt dan aanvankelijk verwacht.
Praktische voorbeelden uit dagelijkse schadesituaties
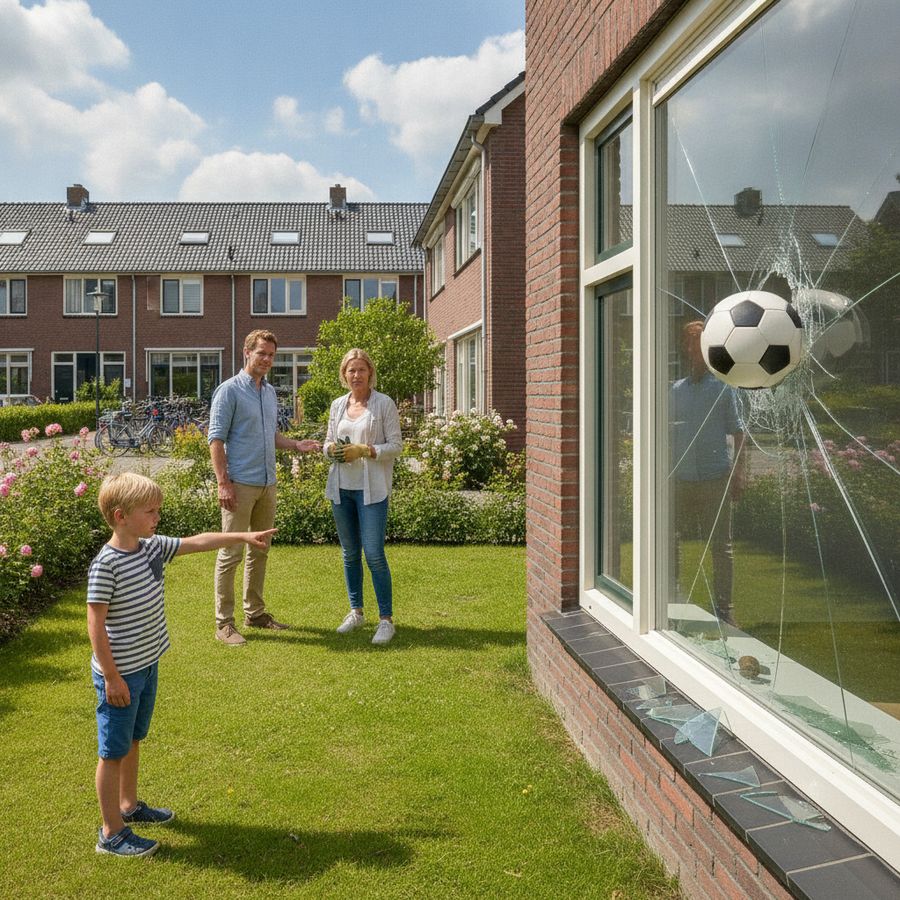
De werking van particuliere aansprakelijkheid wordt het duidelijkst met herkenbare voorbeelden. Laat een kind tijdens het buitenspelen per ongeluk een voetbal door de ruit van de buren schieten; dan is er vaak dekking als de ouders volgens de wet aansprakelijk zijn. Ook wanneer u bij vrienden een dure vaas omstoot, kan de schadevergoeding aansprakelijkheid via de verzekeraar worden geregeld.
Bij zakelijke aansprakelijkheid zijn de situaties vaak formeler. Denk aan een monteur die tijdens werkzaamheden waterschade veroorzaakt bij een klant, of een medewerker die per ongeluk apparatuur van een opdrachtgever beschadigt. Dan wordt gekeken of de schade direct samenhangt met de bedrijfsactiviteiten en of de polis dit risico dekt.
Er zijn ook voorbeelden waarin geen uitkering volgt. Leent u een auto en veroorzaakt u schade, dan valt dat meestal niet onder particuliere aansprakelijkheid. Ook opzettelijke vernieling of schade aan uw eigen telefoon blijft doorgaans buiten de polis. Juist deze grensgevallen maken het belang van duidelijke voorwaarden zichtbaar.
Een herkenbaar schadegeval lijkt eenvoudig, maar de uitkomst hangt altijd af van aansprakelijkheid, polisdekking en bewijs.
Wie vooraf weet hoe dit werkt, kan schades sneller en realistischer melden. Dat bespaart tijd, voorkomt misverstanden en helpt bij een soepele afhandeling. Lees meer over de voordelen van goede verzekering.
FAQs
Wanneer keert een aansprakelijkheidsverzekering uit?
Een aansprakelijkheidsverzekering keert meestal pas uit als vaststaat dat u volgens de wet aansprakelijk bent voor schade van een ander en de gebeurtenis onder de polisdekking valt. De verzekeraar beoordeelt daarbij de toedracht, de betrokken personen, eventuele uitsluitingen en het beschikbare bewijs.
Wat is het verschil tussen particuliere en zakelijke aansprakelijkheid?
Particuliere aansprakelijkheid ziet op schade die u als privépersoon in het dagelijks leven veroorzaakt. Zakelijke aansprakelijkheid gaat over schade tijdens bedrijfsactiviteiten, zoals schade bij klanten, op locatie of door medewerkers, en vraagt meestal om een aparte zakelijke polis.
Welke schade valt vaak buiten een aansprakelijkheidsverzekering?
Veelvoorkomende uitsluitingen zijn opzettelijk veroorzaakte schade, schade aan eigen spullen, schade met motorvoertuigen en schade tijdens betaalde of beroepsmatige werkzaamheden. Ook contractuele aansprakelijkheid die verder gaat dan de wet valt vaak buiten dekking.
Welke bewijzen helpen bij een snelle schadeafhandeling?
Foto’s van de schade, verklaringen van betrokkenen of getuigen, aankoopbonnen, facturen, offertes en een duidelijke omschrijving van wat er is gebeurd helpen de verzekeraar om sneller te beoordelen of er dekking en aansprakelijkheid is.
Hoe wordt het schadebedrag bij aansprakelijkheid bepaald?
De verzekeraar kijkt meestal naar de werkelijke schade en probeert de benadeelde financieel terug te brengen naar de situatie van vóór het incident. Daarbij spelen herstelkosten, dagwaarde, vervangingswaarde, afschrijving en bij letsel ook kosten zoals medische uitgaven en inkomensverlies een rol.


Reacties
Een reactie posten