Autoverzekering kiezen: WA, WA+ of allrisk?
Wanneer alleen WA financieel logisch blijft
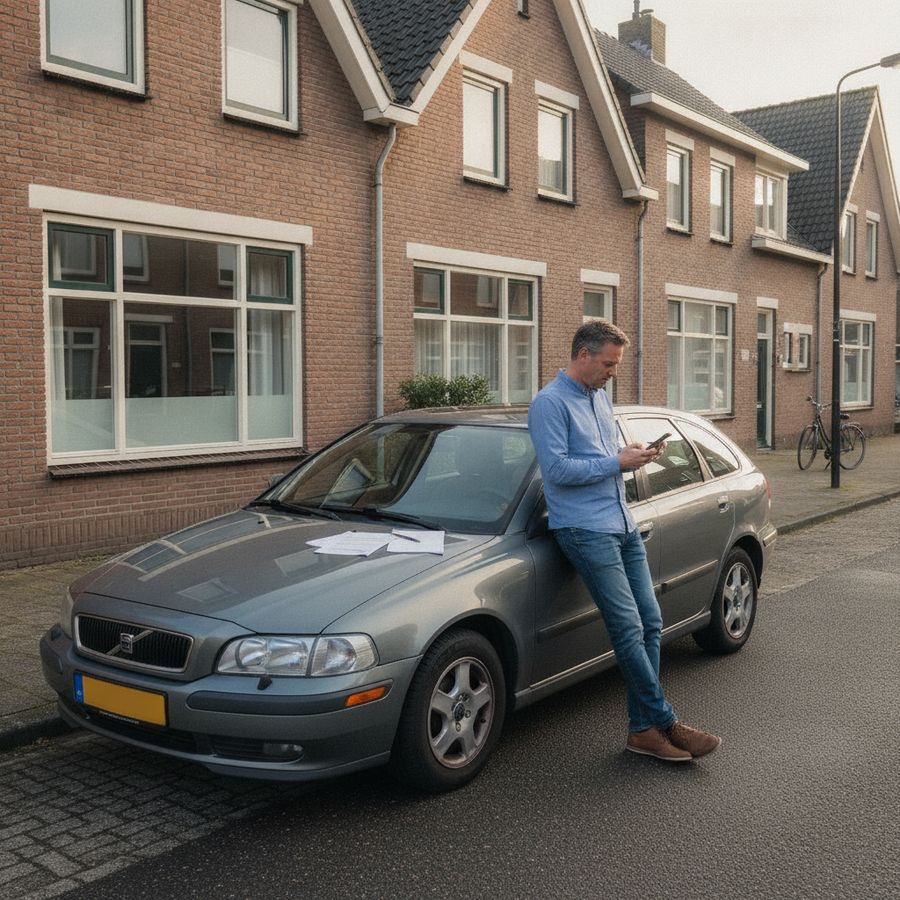
Een WA verzekering is in Nederland de minimale wettelijke dekking voor iedere auto. Deze vorm van autoverzekering vergoedt schade die u met uw auto aan anderen veroorzaakt, maar niet de schade aan uw eigen voertuig. Juist daarom is alleen WA vaak het meest logisch bij auto's met een lage dagwaarde. Als de mogelijke uitkering bij eigen schade beperkt is, wegen hogere premies voor uitgebreidere dekking vaak niet meer op tegen het voordeel.
Denk bijvoorbeeld aan oudere auto's waarvan de vervangingswaarde relatief laag is. Bij zo'n voertuig kan een duurdere polis ervoor zorgen dat u jarenlang extra premie betaalt, terwijl de auto bij total loss of diefstal nog maar een bescheiden bedrag waard is. In dat geval is het vaak verstandiger om het premieverschil zelf te reserveren voor onverwachte kosten.
Bij een oudere auto is niet de aanschafprijs van vroeger belangrijk, maar wat de auto vandaag nog werkelijk waard is
Alleen WA is vooral financieel logisch wanneer:
de auto een lage dagwaarde heeft;
u onverwachte reparatiekosten zelf kunt dragen;
de premie voor WA beperkt casco of allrisk verzekering relatief hoog is;
u weinig rijdt en het risico op eigen schade beperkt wilt verzekeren.
Let wel op dat goedkoop niet altijd hetzelfde is als verstandig. Wie afhankelijk is van de auto voor werk of gezin, kan baat hebben bij meer zekerheid. Toch blijft voor veel oudere voertuigen een WA verzekering de meest rationele en betaalbare keuze.
Voor welke auto's WA beperkt casco past
WA beperkt casco, ook wel WA+ genoemd, zit qua dekking tussen een standaard WA verzekering en een allrisk verzekering in. Deze verzekering dekt naast schade aan anderen meestal ook een aantal veelvoorkomende risico's voor uw eigen auto, zoals diefstal, stormschade, ruitschade, brand en aanrijding met loslopende dieren. Daarmee is dit type autoverzekering vaak interessant voor auto's die nog een redelijke waarde hebben, maar waarvoor allrisk net te duur is.
In de praktijk past WA beperkt casco vaak goed bij auto's van enkele jaren oud. De dagwaarde is dan meestal nog hoog genoeg om risico's zoals diefstal of total loss door brand serieus mee te nemen, terwijl kleine schades door eigen toedoen financieel misschien nog zelf op te vangen zijn. Dat maakt WA+ een verstandige middenweg voor automobilisten die wel extra zekerheid willen, maar niet voor elke kras of parkeerfout verzekerd hoeven te zijn.
Deze dekking is vaak passend als:
uw auto nog een behoorlijke marktwaarde heeft;
u beschermd wilt zijn tegen weersschade en diefstal;
u niet de hoogste premie wilt betalen;
u eigen schades door botsingen minder belangrijk vindt.
Schadevrije jaren en woonplaats spelen hierbij ook mee. Woont u in een gebied met meer kans op diefstal of stormschade, dan kan WA beperkt casco extra aantrekkelijk zijn. Zo kiest u niet alleen op leeftijd van de auto, maar vooral op het risico dat u werkelijk loopt.
Allrisk loont vooral bij nieuwere auto's
Een allrisk verzekering biedt de meest uitgebreide dekking binnen de autoverzekering. Naast schade aan anderen en veel externe oorzaken, zoals brand of diefstal, vergoedt allrisk meestal ook schade aan uw eigen auto door een aanrijding, slippen of een fout van uzelf. Juist daardoor is deze polis vooral interessant voor nieuwere auto's en voertuigen met een hoge dagwaarde.
Bij een jonge auto kan de financiële impact van schade groot zijn. Een kleine aanrijding kan al snel leiden tot hoge reparatiekosten, zeker bij moderne auto's met sensoren, camera's en dure carrosseriedelen. Dan is het verschil in premie tussen WA beperkt casco en allrisk vaak beter te rechtvaardigen. Ook bij leaseachtige financieringsvormen of wanneer u recent veel geld in de auto hebt geïnvesteerd, kan maximale dekking rust geven.
Hoe nieuwer en waardevoller de auto, hoe sneller allrisk zich terug kan verdienen bij één forse schade
Allrisk is vaak het overwegen waard wanneer:
de auto nieuw of jong gebruikt is;
de dagwaarde nog hoog ligt;
u de auto dagelijks nodig hebt;
u onverwachte herstelkosten niet zelf wilt dragen.
Toch is leeftijd alleen niet doorslaggevend. Kijk ook naar uw financiële buffer, rijgedrag en hoeveel risico u zelf wilt nemen. Een allrisk verzekering draait uiteindelijk om de vraag of u grote eigen schade financieel kunt opvangen of liever verzekert.
No-claimkorting en schadevrije jaren slim benutten
Bij het kiezen van een autoverzekering is niet alleen de dekking belangrijk, maar ook hoe uw premie wordt opgebouwd. Schadevrije jaren spelen daarin een grote rol. Hoe langer u zonder schuldschade rijdt, hoe meer no-claimkorting u meestal opbouwt. Dat kan een flink premievoordeel opleveren, zowel bij een WA verzekering als bij WA beperkt casco of een allrisk verzekering.
Veel automobilisten kijken vooral naar de korting van dit moment, maar het is slimmer om ook vooruit te denken. Eén geclaimde schade kan gevolgen hebben voor uw opgebouwde korting en daarmee voor de premie in de komende jaren. Daarom is het soms verstandig om een kleine schade zelf te betalen in plaats van deze te claimen. Dat geldt vooral wanneer het schadebedrag lager is dan het premieverschil dat ontstaat door terugval in bonus-malus.
Houd rekening met deze praktische punten:
controleer hoeveel schadevrije jaren officieel geregistreerd staan;
vergelijk niet alleen premie, maar ook de bonus-malusregeling;
reken door wat een schadeclaim op langere termijn kost;
let op of tweede gezinsauto's extra voordelen krijgen.
No-claimkorting is dus geen detail, maar een belangrijk stuurmiddel in uw verzekeringskeuze. Wie hier slim mee omgaat, voorkomt dat een ogenschijnlijk goedkope polis later toch duurder uitpakt. Een goede vergelijking kijkt daarom verder dan alleen de maandpremie van vandaag.
Aanvullende dekking voor inzittenden en rechtsbijstand
De basis van een autoverzekering bepaalt welke schade aan voertuigen is verzekerd, maar aanvullende dekkingen maken het verschil in lastige praktijksituaties. Twee uitbreidingen die vaak waardevol zijn, zijn een inzittendenverzekering en verkeersrechtsbijstand. Ze zijn niet altijd noodzakelijk, maar kunnen veel financiële en juridische zorgen wegnemen wanneer er echt iets gebeurt.
Een inzittendenverzekering biedt dekking voor letselschade of materiële schade van bestuurder en passagiers, afhankelijk van het type dekking. Zeker als u regelmatig met gezin, collega's of vrienden reist, is dit geen overbodige luxe. Medische kosten, inkomensverlies of schade aan persoonlijke spullen kunnen flink oplopen, ook als de aansprakelijkheid nog niet direct vaststaat.
Rechtsbijstand in het verkeer helpt juist wanneer er discussie ontstaat over schuld, aansprakelijkheid of vergoeding. Dat is relevant bij complexe ongevallen, buitenlandse schades of conflicten met een tegenpartij. Vooral dan blijkt dat een lage premie zonder deze aanvulling achteraf minder voordelig kan zijn.
Aanvullende dekkingen zijn vooral waardevol op momenten waarop schade niet alleen geld kost, maar ook tijd, stress en juridische onzekerheid
Overweeg extra dekking vooral als u:
vaak passagiers vervoert;
lange afstanden rijdt;
regelmatig in druk verkeer onderweg bent;
geen juridisch risico zelf wilt dragen.
Zo bouwt u een verzekering op die niet alleen past bij uw auto, maar ook bij uw dagelijks gebruik en persoonlijke situatie.
Zo vergelijkt u premie zonder verrassingen achteraf
Een lage premie lijkt aantrekkelijk, maar bij het vergelijken van een autoverzekering is het cruciaal om verder te kijken dan alleen het maandbedrag. De werkelijke waarde van een polis ligt in de combinatie van dekking, voorwaarden, eigen risico en de afhandeling van claims. Wie uitsluitend op prijs selecteert, ontdekt soms pas bij schade dat de gekozen WA verzekering, WA beperkt casco of allrisk verzekering minder goed aansluit dan verwacht.
Begin daarom altijd met uw eigen situatie. Hoe oud is de auto, wat is de dagwaarde, hoeveel rijdt u en hoeveel risico kunt u zelf dragen? Vergelijk vervolgens de inhoud van de polis: welke schades zijn meeverzekerd, welke uitsluitingen gelden er en hoe zit het met accessoires, ruitschade of vervangend vervoer? Let ook goed op de gevolgen voor schadevrije jaren als u een claim indient.
Een zorgvuldige vergelijking bevat minimaal deze punten:
dekkingsvorm en exacte polisvoorwaarden;
hoogte van het eigen risico;
invloed op no-claimkorting bij schade;
service bij schadeafhandeling;
aanvullende dekkingen die wel of niet zijn inbegrepen.
Vraag uzelf steeds af wat u koopt voor de premie die u betaalt. Een iets duurdere polis kan uiteindelijk voordeliger zijn als de dekking beter past. Zo voorkomt u verrassingen achteraf en kiest u voor een verzekering die niet alleen goedkoop lijkt, maar ook echt zekerheid biedt wanneer het nodig is. Vergelijk nu uw opties en maak een weloverwogen keuze!


Reacties
Een reactie posten