CAR-verzekering: 7 schades die vaak verkeerd vallen
Wanneer sectie 1 wél dekking geeft
Bij een CAR-verzekering draait sectie 1 om het werk zelf: alles wat u bouwt, monteert of verbouwt tijdens de afgesproken looptijd. Veel discussies over bouwschade ontstaan omdat men denkt dat elke schade op de bouwplaats automatisch onder de polis valt. Dat is niet zo. Sectie 1 is bedoeld voor plotselinge en onvoorziene schade aan het werk in uitvoering, niet voor ieder financieel nadeel dat tijdens het project ontstaat.
Denk aan schade door brand, storm, water, instorting, vandalisme of soms diefstal van al verwerkte materialen. Ook een fout in geleverd materiaal of een eigen gebrek kan onder de dekking vallen, zolang het gaat om schade aan het verzekerde werk en niet om het simpelweg verbeteren van slechte kwaliteit. Juist daarom is deze bouwverzekering zo belangrijk bij nieuwbouw, aanbouw, renovatie en montageprojecten.
In de praktijk geeft sectie 1 vaak wél dekking bij situaties zoals:
stormschade aan een half afgewerkt dak
waterschade aan nieuw aangebrachte vloeren of wanden
schade aan het werk door omvallen van steigers of bouwdelen
vandalisme op de afgesloten bouwplaats
Sectie 1 verzekert het werk in uitvoering, niet de winst, planning of kwaliteit van het vakmanschap zelf
Wie een CAR-verzekering afsluit, moet daarom goed kijken naar de verzekerde som, projectduur en exacte omschrijving van het werk. Als die basis klopt, is sectie 1 vaak het eerste vangnet wanneer een onverwachte bouwschade het project direct stillegt.
Waar sectie 2 juist het verschil maakt
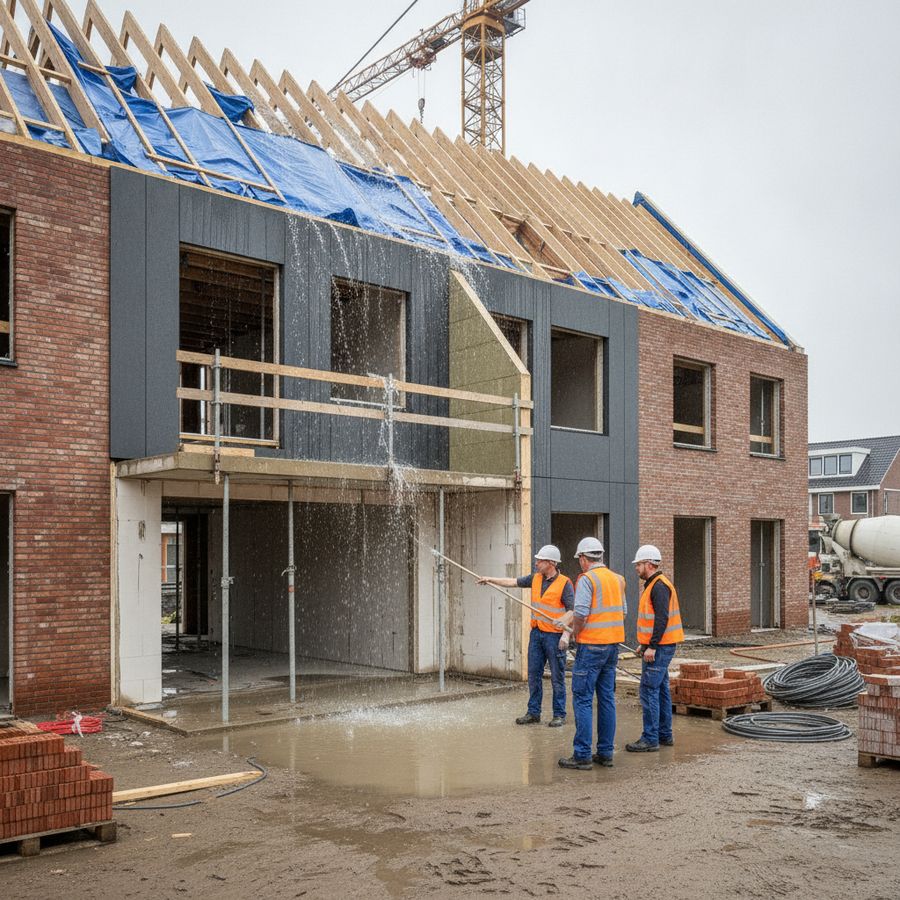
Waar sectie 1 ziet op schade aan het eigen werk, gaat sectie 2 over aansprakelijkheid voor schade aan derden. Dat verschil lijkt eenvoudig, maar juist hier vallen veel meldingen verkeerd. Een aannemer kijkt naar een kapot pand naast de bouwplaats en denkt aan de CAR-verzekering, maar zonder sectie 2 is er vaak geen passende dekking voor die externe schade.
Sectie 2 komt vooral in beeld wanneer personen of zaken van anderen worden geraakt door de werkzaamheden. Denk aan een scheur in een belendend pand door heiwerk, een beschadigde geparkeerde auto door vallend materiaal of letsel bij een omstander op of rond het werk. In zulke gevallen gaat het niet om het werk zelf, maar om de aansprakelijkheid die uit de bouwactiviteit voortvloeit.
Dat maakt deze rubriek onmisbaar bij projecten in stedelijke gebieden of op locaties waar veel verkeer, buren of bestaande infrastructuur aanwezig is. De kans op externe bouwschade neemt daar snel toe, zeker bij grondwerk, sloop, hijswerk en montage in drukke omgevingen.
schade aan belendende panden
beschadiging van kabels en leidingen van derden
letsel van bezoekers, bewoners of voorbijgangers
zaakschade aan voertuigen of eigendommen rondom het project
Sectie 2 maakt het verschil zodra de schade buiten uw eigen werk terechtkomt
Belangrijk is wel dat sectie 2 geen volledige vervanger is van een gewone aansprakelijkheidsverzekering. Deze dekking geldt in beginsel op en rond het verzekerde werk, tijdens de afgesproken projectperiode. Daarbuiten is meestal een andere polis nodig.
Waarom herstel van eigen fout afvalt
Een van de meest voorkomende misverstanden bij een CAR-verzekering is dat de verzekeraar ook betaalt voor het herstellen van eigen ondeugdelijk werk. Juist dat is meestal niet het geval. Als een leiding verkeerd is aangelegd, een wand scheef is geplaatst of een dakbedekking fout is verwerkt, dan zijn de kosten om dat onderdeel opnieuw goed te maken in principe voor eigen rekening.
De gedachte daarachter is logisch: een bouwverzekering is bedoeld voor onvoorziene schade, niet als garantie op de kwaliteit van uitvoering. Anders zou de polis feitelijk het ondernemersrisico van slecht werk overnemen. Verzekeraars trekken hier dus scherp de grens tussen herstelkosten van de fout zelf en gevolgschade door die fout.
Dat onderscheid is cruciaal. Als een verkeerd gekoppelde leiding gaat lekken en daardoor een nieuwe dekvloer, stucwerk of installaties beschadigt, dan valt het opnieuw aansluiten van de leiding meestal buiten dekking. De schade aan andere onderdelen van het werk kan onder sectie 1 wel vergoed worden, afhankelijk van de voorwaarden.
De fout zelf is vaak onverzekerd, maar de schade die daaruit voortvloeit kan wél gedekt zijn
Voor bouwbedrijven is dit een belangrijk punt bij claimbeheer. Maak daarom intern altijd onderscheid tussen:
de kosten om het verkeerde werkdeel te corrigeren
de schade die daardoor aan andere bouwdelen ontstaat
eventuele schade aan derden die onder sectie 2 kan vallen
Wie dat onderscheid al bij de schademelding helder maakt, voorkomt vertraging, discussie en teleurstelling bij de afhandeling van bouwschade.
Bestaande eigendom is vaak de ontbrekende dekking
Bij verbouwing en renovatie gaat het vaak mis omdat men alleen kijkt naar het nieuwe werk. Toch ontstaat de grootste financiële schade regelmatig aan het bestaande pand van de opdrachtgever. En precies daar zit een bekend gat: bestaande eigendom is niet automatisch hetzelfde als het werk in uitvoering. Zonder aparte uitbreiding kan schade aan dat deel verrassend vaak buiten de CAR-verzekering vallen.
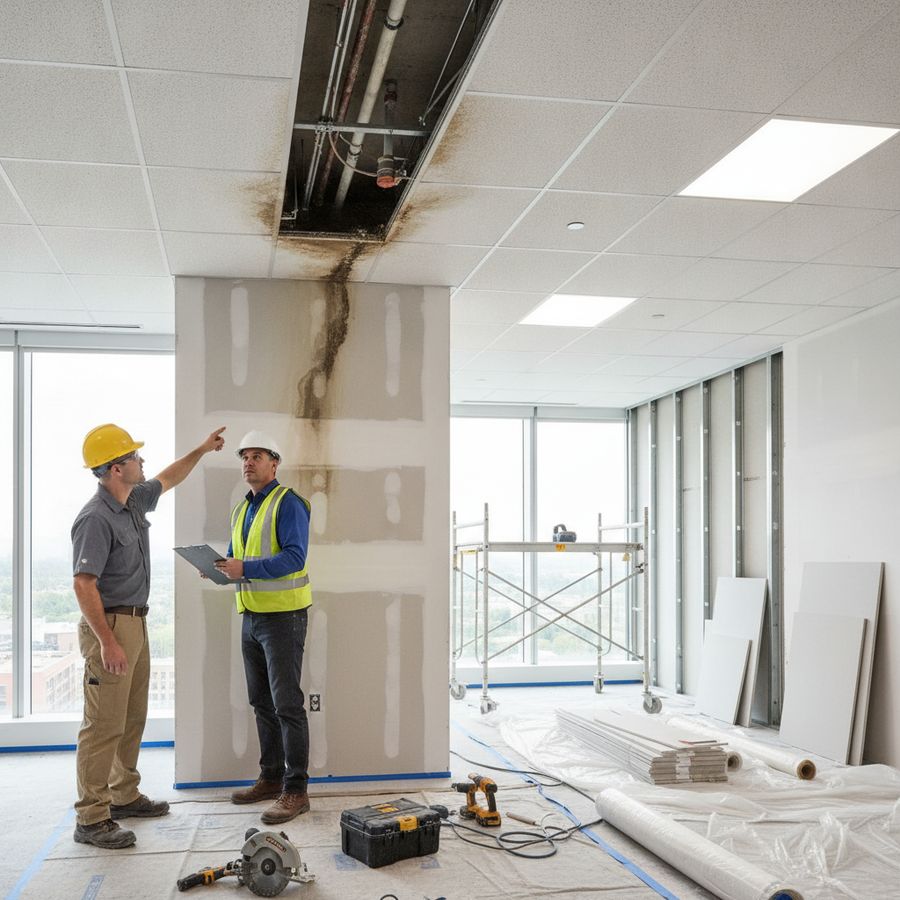
Stel dat u in een bestaand kantoorpand een installatie vervangt en er ontstaat brand- of waterschade aan plafonds, vloeren of al aanwezige bouwdelen. Dat beschadigde deel hoort niet vanzelfsprekend bij sectie 1, omdat het al bestond vóór de werkzaamheden. Tegelijk kan een gewone aansprakelijkheidsverzekering hier ook beperkt zijn door de opzichtsituatie. Daarom is de dekking voor bestaande eigendom zo vaak de ontbrekende schakel.
Vooral bij binnenstedelijke renovatie, utiliteitsbouw, installatiewerk en particuliere verbouwingen is deze uitbreiding eerder regel dan uitzondering. Wie eraan werkt in, aan of nabij bestaande eigendommen, doet er verstandig aan dit vooraf expliciet op de polis te laten opnemen.
bestaande vloeren, wanden en plafonds
aanwezige installaties en technische ruimtes
constructieve delen van het oorspronkelijke gebouw
afwerking of inventaris die niet tot het nieuwe werk hoort
Bij verbouw is niet alleen het nieuwe werk risicovol, maar juist ook wat al aanwezig was
Voor een passende bouwverzekering is het dus essentieel om vooraf te bepalen waar de grens ligt tussen nieuw werk, bestaande eigendom en aansprakelijkheid. Daar wordt bij schade vaak het echte verschil gemaakt.
Onderhoudstermijn na oplevering goed vastleggen
Veel ondernemers denken dat de CAR-verzekering stopt zodra het werk is opgeleverd. In werkelijkheid kan een onderhoudstermijn nog een belangrijke rol spelen. Dat is de periode na oplevering waarin u als aannemer of installateur nog terugkomt voor herstel, afstelling of gebreken die samenhangen met het uitgevoerde werk. Als die termijn niet goed is vastgelegd, ontstaat er snel discussie over dekking.
Bij sommige projecten komt schade pas aan het licht nadat het werk formeel is afgerond. Denk aan een installatie die tijdens de bouw al onjuist is gemonteerd, maar pas weken later lekkage veroorzaakt. Zonder duidelijke opname van de onderhoudstermijn op de polis kan de verzekeraar stellen dat de looptijd voorbij was. Dan valt dezelfde bouwschade mogelijk buiten dekking, terwijl de oorzaak wel in de bouwfase ligt.
Het is daarom verstandig om niet alleen contractueel, maar ook verzekeringstechnisch duidelijk te regelen:
wanneer de oplevering exact plaatsvindt
hoe lang de onderhoudstermijn duurt
welke werkzaamheden daar nog onder vallen
of verborgen gebreken en herstelbezoeken zijn meeverzekerd
Een goed vastgelegde onderhoudstermijn voorkomt dat schade tussen oplevering en nazorg tussen wal en schip valt
Vooral bij renovatie, installatiewerk en projecten met meerdere oplevermomenten is deze fase gevoelig. Wie de onderhoudstermijn tijdig afstemt met adviseur, opdrachtgever en verzekeraar, voorkomt dat een terechte claim strandt op een administratief detail in de polis.
Welke bouwschades buiten de CAR blijven
Niet elke schade rondom een bouwproject hoort thuis onder een CAR-verzekering. Juist daarom is het belangrijk om te weten welke risico’s erbuiten vallen. Veel teleurstelling ontstaat doordat aannemers, zzp’ers en opdrachtgevers de bouwverzekering zien als een totaaloplossing, terwijl de polis in werkelijkheid vrij nauwkeurig is afgebakend naar werk, plaats en looptijd.
Schades die vaak buiten de CAR blijven, zijn onder meer boetes wegens te late oplevering, contractuele kortingen, bedrijfsschade van de opdrachtgever en normale slijtage of geleidelijk werkende invloeden. Milieuschade, zoals bodem- of waterverontreiniging, valt doorgaans ook onder een aparte milieupolis. Daarnaast wordt schade veroorzaakt met motorrijtuigen meestal niet door de CAR gedekt, omdat hiervoor andere verzekeringsregels gelden. Voor meer informatie over verzekeringen, bezoek Finass Verzekert.Daarnaast blijft schade buiten dekking wanneer zij niet past in sectie 1 of sectie 2, bijvoorbeeld omdat het incident buiten de bouwplaats plaatsvindt of pas lang na de onderhoudstermijn ontstaat. Ook opzet, bewuste roekeloosheid en niet-gemelde bijzondere risico’s kunnen een uitkering blokkeren.
boetes, vertraging en financiële gevolgschade
normale slijtage en geleidelijke inwerking
milieuverontreiniging en saneringskosten
schade met voertuigen of werkmaterieel op de openbare weg
claims buiten de verzekerde projectperiode
De CAR dekt veel bouwschade, maar zeker niet elk verlies dat met bouwen samenhangt
Wie vooraf scherp krijgt wat niet onder de CAR-verzekering valt, kan ontbrekende dekkingen tijdig aanvullen en voorkomt vervelende verrassingen zodra er echt schade ontstaat.


Reacties
Een reactie posten