Machinebreukverzekering: wanneer verdient de premie zich terug
Welke machines geven de hoogste schadelast?
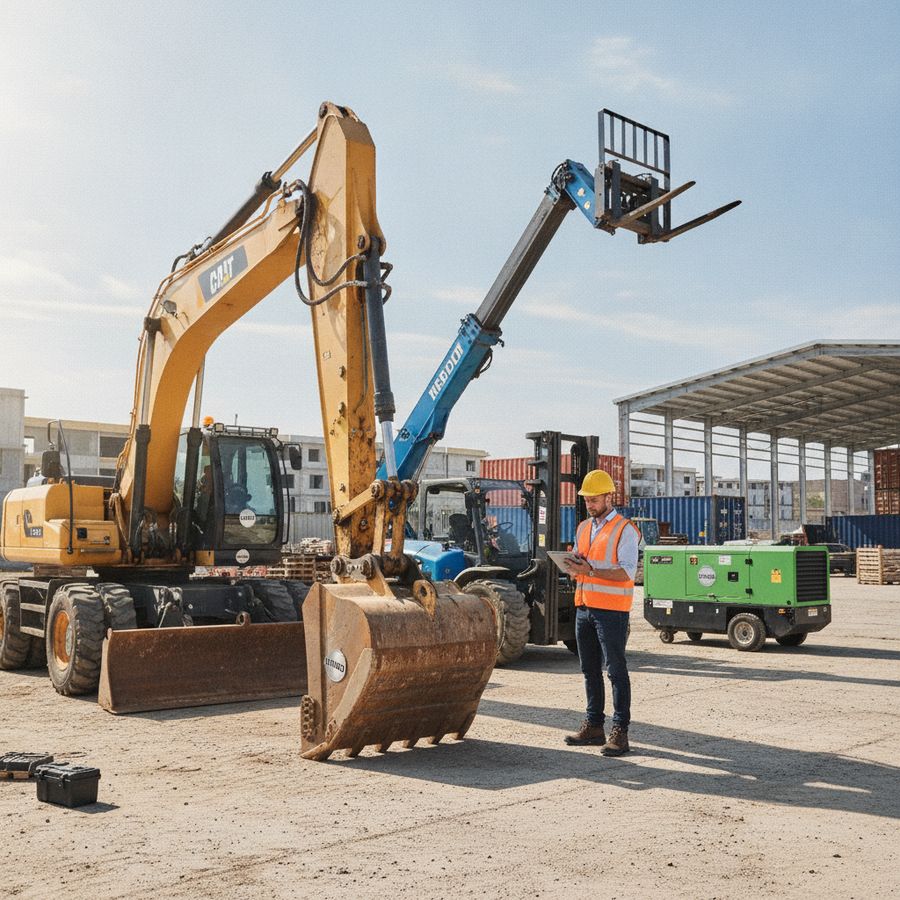
Niet elke machine veroorzaakt dezelfde schadelast. Bij een machinebreukverzekering kijken verzekeraars vooral naar de combinatie van waarde, inzet, technische complexiteit en de kosten van stilstand. In de praktijk vallen vooral zware en intensief gebruikte machines op: graafmachines, verreikers, heftrucks, hoogwerkers, kranen, aggregaten en specialistische landbouw- of productiemachines. Hoe meer draaiuren en hoe zwaarder de belasting, hoe groter de kans op defecten aan hydrauliek, aandrijving, elektronica of besturing.
Ook machines met dure componenten geven relatief vaak hoge claims. Denk aan motoren, pompen, compressoren, overbrengingen, sensoren en elektronische regelunits. Bij moderne machines zit de schade niet alleen in het onderdeel zelf, maar ook in diagnose, software, specialistische monteurs en soms weken wachttijd op onderdelen. Daardoor loopt een technisch defect snel op, zelfs als de oorspronkelijke oorzaak klein lijkt.
Zelfrijdend werkmaterieel met veel bedrijfsuren
Machines met geavanceerde elektronica of sensortechniek
Installaties waarbij één storing het hele proces stillegt
Materieel dat buiten draait onder zware omstandigheden
De hoogste schadelast ontstaat meestal niet door de oudste machine, maar door de machine die u het hardst nodig hebt op het moment dat hij uitvalt
Wie wil beoordelen of de premie zich terugverdient, moet daarom niet alleen naar de nieuwwaarde kijken. Belangrijker is de vraag: welke machine veroorzaakt direct omzetverlies, vertraging of hoge reparatiekosten? Juist daar bewijst een goede machinebreukdekking haar waarde.
Stilstandkosten maken kleine storingen ineens groot
Een storing van een paar duizend euro voelt overzichtelijk, totdat de machine een hele werkdag of productielijn stillegt. Dan blijken de echte kosten vaak ergens anders te zitten: loondoorbetaling, gehuurde vervangende capaciteit, boetes wegens vertraging, misgelopen omzet en extra transport- of planningskosten. Daardoor kan een relatief kleine technische schade uitgroeien tot een fors financieel probleem.
Dit is precies waarom ondernemers een machinebreukverzekering niet alleen op reparatiekosten beoordelen. De kernvraag is hoeveel afhankelijkheid er van één machine bestaat. Als een heftruck uitvalt maar er een reserve beschikbaar is, blijft de impact beperkt. Valt echter uw enige verreiker, graafmachine of oogstmachine uit tijdens piekdrukte, dan kan de schade exponentieel oplopen.
Bij het vergelijken van verzekeringen is het daarom verstandig om ook te letten op aanvullende rubrieken, zoals dekking voor extra kosten of bedrijfsschade. Niet elke polis biedt dat standaard. Soms is alleen de materiële schade verzekerd en blijven de gevolgkosten voor eigen rekening. Dat verschil bepaalt vaak of een polis in de praktijk echt helpt.
De reparatie is vaak niet het duurste deel van de schade; de stilstand eromheen is dat wel
Voor een realistische afweging helpt deze simpele toets: wat kost één dag uitval van uw belangrijkste machine? Als dat bedrag hoger ligt dan een groot deel van de jaarpremie, verdient de verzekering zich in veel gevallen al terug na één serieuze storing.
Wanneer kiest u eigen gebrek mee te verzekeren?
De keuze voor eigen gebrek dekking is vooral relevant bij machines waarvan het defect van binnenuit kan ontstaan, zonder dat er een externe oorzaak is zoals brand, aanrijding of storm. Denk aan materiaalmoeheid, constructiefouten, fabricagefouten of een intern technisch mankement. Juist bij complexe machines komen zulke oorzaken vaker voor dan veel ondernemers verwachten.
Deze uitbreiding is meestal interessant als u werkt met kostbaar materieel, weinig uitwijkmogelijkheden hebt of afhankelijk bent van één machine voor uw planning. Zonder eigen gebrek dekking kan een defecte aandrijving, hydraulische pomp of elektronische sturing al snel buiten de vergoeding vallen. Dan betaalt u niet alleen de reparatie zelf, maar vaak ook de stilstandkosten die erop volgen.
Er zijn wel situaties waarin u kritischer kunt kijken. Bij oudere machines met lage dagwaarde, beperkte inzet of eenvoudig vervangbare onderdelen kan de extra premie minder aantrekkelijk zijn. Ook onderhoud speelt mee: een verzekeraar verwacht doorgaans dat regulier onderhoud en tijdige inspecties op orde zijn.
Kies deze dekking sneller bij jonge of dure machines
Ook logisch bij specialistisch of schaars inzetbaar materieel
Minder vanzelfsprekend bij oud materieel met beperkte restwaarde
Eigen gebrek dekking is vooral zinvol wanneer een intern defect uw bedrijf direct raakt in tijd én geld
De beste keuze ontstaat dus niet uit theorie, maar uit uw afhankelijkheid. Als uitval direct leidt tot vertraging, huur van vervangend materieel of omzetverlies, is het vaak verstandig om eigen gebrek dekking mee te nemen in de polis.
Hoe verschilt dagwaarde van nieuwwaarde hier?
Bij machineverzekeringen is de keuze tussen dagwaarde of nieuwwaarde essentieel. Nieuwwaarde is het bedrag dat nodig is om een vergelijkbare nieuwe machine aan te schaffen. Dagwaarde houdt rekening met afschrijving, leeftijd, gebruik en technische staat. Dat verschil lijkt administratief, maar bepaalt bij schade hoeveel financiële ruimte u werkelijk overhoudt.
Voor jonge machines is nieuwwaarde vaak logischer. Zeker als de machine nog niet lang in gebruik is, kan een uitkering op dagwaarde te laag zijn om vervanging mogelijk te maken. U moet dan zelf flink bijleggen om weer op hetzelfde niveau verder te kunnen werken. Bij geleased of gefinancierd materieel wordt dit nog belangrijker, omdat uw contractuele verplichtingen gewoon doorlopen.
Bij oudere machines ligt het genuanceerder. Als de marktwaarde duidelijk lager is dan de vervangingsprijs van nieuw materieel, kan dekking op dagwaarde realistischer en premie-efficiënter zijn. Toch moet u ook dan nagaan of de uitkering voldoende is om een bruikbaar alternatief te kopen. Een lage premie helpt weinig als u na totaalverlies geen vervangende machine kunt betalen.
Een goede verzekerde waarde sluit niet aan op wat de machine ooit kostte, maar op wat u morgen nodig hebt om door te werken
Vraag daarom niet alleen wat goedkoper is, maar ook wat praktisch werkt. Bij de keuze tussen dagwaarde of nieuwwaarde draait het uiteindelijk om continuïteit: kunt u na schade snel herstellen, vervangen en verder ondernemen zonder onverwachte financieringsdruk?
Beveiliging en stalling beïnvloeden de premie
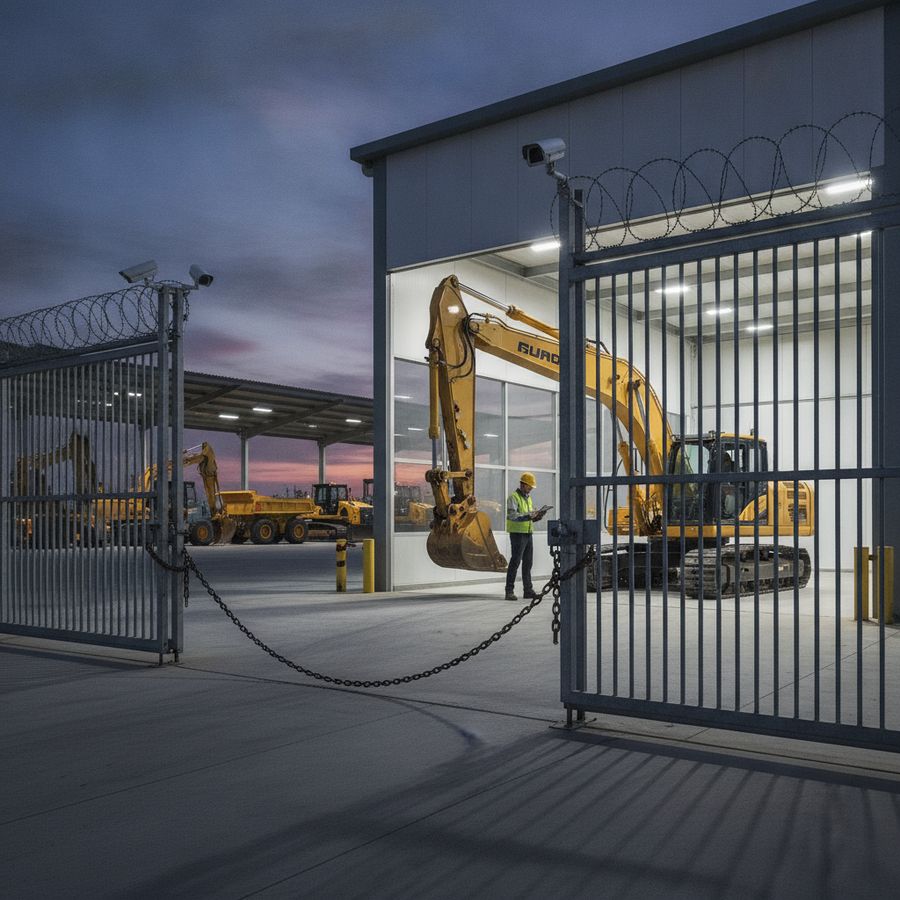
Verzekeraars letten scherp op stalling en beveiliging, omdat diefstal, vandalisme en gevolgschade sterk samenhangen met waar en hoe machines buiten werktijd staan. Een machine in een afgesloten loods of op een bewaakt terrein geeft een heel ander risico dan materieel dat wisselend op bouwplaatsen of onbeveiligd buiten staat. Dat verschil ziet u vrijwel altijd terug in de premie en soms ook in de acceptatievoorwaarden.
Naast de locatie telt ook de beveiliging zelf mee. Denk aan startonderbreking, sleutelbeheer, mechanische blokkering, SCM-gecertificeerd alarmsysteem, GPS-tracker of peilzender. Hoe beter de preventie, hoe groter de kans dat een verzekeraar soepelere voorwaarden biedt. Andersom kunnen ontbrekende maatregelen leiden tot een hogere premie, een hoger eigen risico of beperktere dekking bij diefstal.
Afgesloten loods of bewaakt terrein verlaagt meestal het risico
Trackers en alarmsystemen verbeteren de verzekerbaarheid
Wisselende stalling vraagt vaak om duidelijke polisafspraken
Sleutelbeheer is belangrijker dan veel ondernemers denken
Voor ondernemers met mobiel werkmaterieel is eerlijk opgeven cruciaal. Als een machine in werkelijkheid vaak op projectlocaties blijft staan, moet dat aansluiten op de polis. Verkeerde of te globale informatie kan bij schade discussie opleveren.
Goede preventie verlaagt niet alleen de premie, maar verkleint vooral de kans dat u überhaupt stilvalt
Wie de premie van een machinebreukverzekering wil beheersen, doet er dus goed aan om beveiliging niet als formaliteit te zien, maar als directe beïnvloeder van kosten én dekking.
Leasen of huren vraagt om andere clausules
Bij geleased of gehuurd materieel werkt verzekeren anders dan bij eigen bezit. De eigendom ligt vaak bij de leasemaatschappij of verhuurder, terwijl het gebruiksrisico bij u ligt. Daarom vraagt een lease machine verzekering meestal om andere clausules, aangepaste verzekerde belangen en heldere afspraken over wie welke schade draagt. Zonder die afstemming kunt u denken dat alles geregeld is, terwijl er in het contract nog een gat zit.
Bij financial lease is het vaak logisch om de machine vrijwel als eigen bezit te benaderen, omdat u economisch risico draagt. Bij operational lease of huur kan de verhuurder al een deel verzekerd hebben, maar dat betekent niet automatisch dat uw gebruiksschade, eigen risico, stilstand of aansprakelijkheid meeloopt. Juist hier ontstaan regelmatig misverstanden.
Controleer daarom altijd:
wie als verzekeringnemer en belanghebbende vermeld moet staan
of schade-uitkering aan u of aan de lessor plaatsvindt
of eigen gebrek dekking is inbegrepen
welke verplichtingen gelden rond onderhoud, stalling en melding van schade
Ook vervangingswaarde is hier belangrijk. Als u bij schade wilt kunnen doorwerken, moet de polis aansluiten op de contractuele restverplichtingen én op de praktische noodzaak van vervangend materieel.
Bij lease en huur zit het risico niet alleen in de machine, maar ook in het contract eromheen
Een goede lease machine verzekering voorkomt niet alleen schade aan het object, maar ook discussies tussen gebruiker, verhuurder en verzekeraar. Precies daar verdient een zorgvuldige polisselectie zich vaak terug. Wil je meer weten over het kiezen van de juiste verzekering? Bezoek dan Finass Verzekert.
FAQs
Wanneer verdient een machinebreukverzekering zich meestal terug?
Meestal zodra uitval van één belangrijke machine direct zorgt voor omzetverlies, vertraging, huur van vervangend materieel of hoge reparatiekosten. Niet de aanschafwaarde alleen, maar vooral de impact van stilstand bepaalt of de premie economisch logisch is.
Welke machines veroorzaken vaak de hoogste schadelast?
Vooral zwaar en intensief gebruikt materieel zoals graafmachines, verreikers, heftrucks, hoogwerkers, kranen, aggregaten en specialistische productie- of landbouwmachines. Machines met dure hydrauliek, elektronica, sensoren en besturing geven vaak hogere claims door complexe reparatie en langere stilstand.
Wanneer is eigen gebrek dekking verstandig?
Eigen gebrek dekking is vooral zinvol bij jonge, dure of bedrijfskritische machines waarbij interne defecten grote financiële gevolgen hebben. Denk aan materiaalmoeheid, fabricagefouten of storingen in aandrijving, hydrauliek of elektronica zonder externe schadeoorzaak.
Wat is het verschil tussen dagwaarde en nieuwwaarde bij machineverzekeringen?
Nieuwwaarde is het bedrag dat nodig is om een vergelijkbare nieuwe machine te kopen, terwijl dagwaarde rekening houdt met leeftijd, slijtage en technische staat. Voor jonge machines biedt nieuwwaarde vaak meer continuïteit, terwijl dagwaarde bij ouder materieel soms premie-efficiënter is.
Waarom zijn stalling, beveiliging en leaseclausules zo belangrijk?
Omdat verzekeraars het risico op diefstal, vandalisme en discussies over eigendom of schade-uitkering mede daarop beoordelen. Goede beveiliging en correcte leaseafspraken kunnen de verzekerbaarheid verbeteren, de premie beïnvloeden en problemen bij schade voorkomen.


Reacties
Een reactie posten