Zakelijke schadeclaim indienen zonder vertraging
Welke gegevens versnellen de claimbehandeling direct?
Wie een zakelijke schadeclaim snel wil afronden, doet er goed aan om vanaf het eerste moment volledig en gestructureerd te werken. Een verzekeraar kan de claimbehandeling pas echt oppakken wanneer de basisinformatie compleet is. Denk aan het polisnummer, de datum en het tijdstip van de schade, de exacte locatie, een heldere omschrijving van wat er is gebeurd en een eerste inschatting van de omvang van de bedrijfsschade. Hoe concreter u bent, hoe minder aanvullende vragen later nodig zijn.
Ook gegevens van betrokken partijen versnellen het proces. Vermeld namen van medewerkers, leveranciers, huurders of derden die aanwezig waren, plus eventuele getuigen. Als er sprake is van inbraak, brand of waterschade, noteer dan ook welke directe maatregelen al zijn genomen om verdere schade te beperken. Dat laat zien dat u zorgvuldig handelt en helpt bij de beoordeling van de dekking.
Een snelle schadeclaim begint niet bij het formulier, maar bij complete en controleerbare informatie
Lever bij het schade melden bij voorkeur direct deze gegevens aan:
polisnummer en bedrijfsgegevens
datum, tijd en plaats van het incident
oorzaak en gevolg van de schade
schatting van herstelkosten of omzetverlies
contactgegevens van betrokkenen en getuigen
Wie op deze manier schade indienen aanpakt, verkleint de kans op vertraging aanzienlijk en maakt het voor de verzekeraar eenvoudiger om direct inhoudelijk te beoordelen.
Wanneer moet u schade dezelfde dag melden?
Niet elke schade hoeft binnen enkele uren volledig uitgewerkt te zijn, maar in veel situaties is dezelfde dag schade melden wel verstandig. Dat geldt vooral bij brand, inbraak, lekkage, stormschade, cyberincidenten of uitval van bedrijfsmiddelen die de dagelijkse bedrijfsvoering direct raken. Hoe eerder de verzekeraar op de hoogte is, hoe sneller noodmaatregelen, expertise of aanvullende instructies kunnen worden ingezet. Dat is belangrijk bij het beperken van verdere bedrijfsschade.
Snelle melding is ook cruciaal wanneer bewijs verloren kan gaan. Denk aan water dat wordt weggepompt, goederen die moeten worden afgevoerd of een defect systeem dat direct gerepareerd moet worden om stilstand te voorkomen. In zulke gevallen is het slim om eerst foto’s en basisinformatie vast te leggen en daarna onmiddellijk contact op te nemen. Wachten tot alle details bekend zijn, kan de claimbehandeling juist vertragen.
Dezelfde dag melden is met name aan te raden bij:
schade met risico op verergering
schade door een mogelijk strafbaar feit
situaties waarin bedrijfsprocessen stilvallen
incidenten waarbij derden betrokken zijn
Bij urgente schade is snelheid niet alleen praktisch, maar vaak ook bepalend voor een soepele uitkering
Twijfelt u? Meld het incident dan alvast voorlopig. U kunt later aanvullende stukken nasturen, maar een tijdige melding legt wel direct de basis voor een snelle zakelijke schadeclaim.
Foto's, facturen en rapporten als bewijs
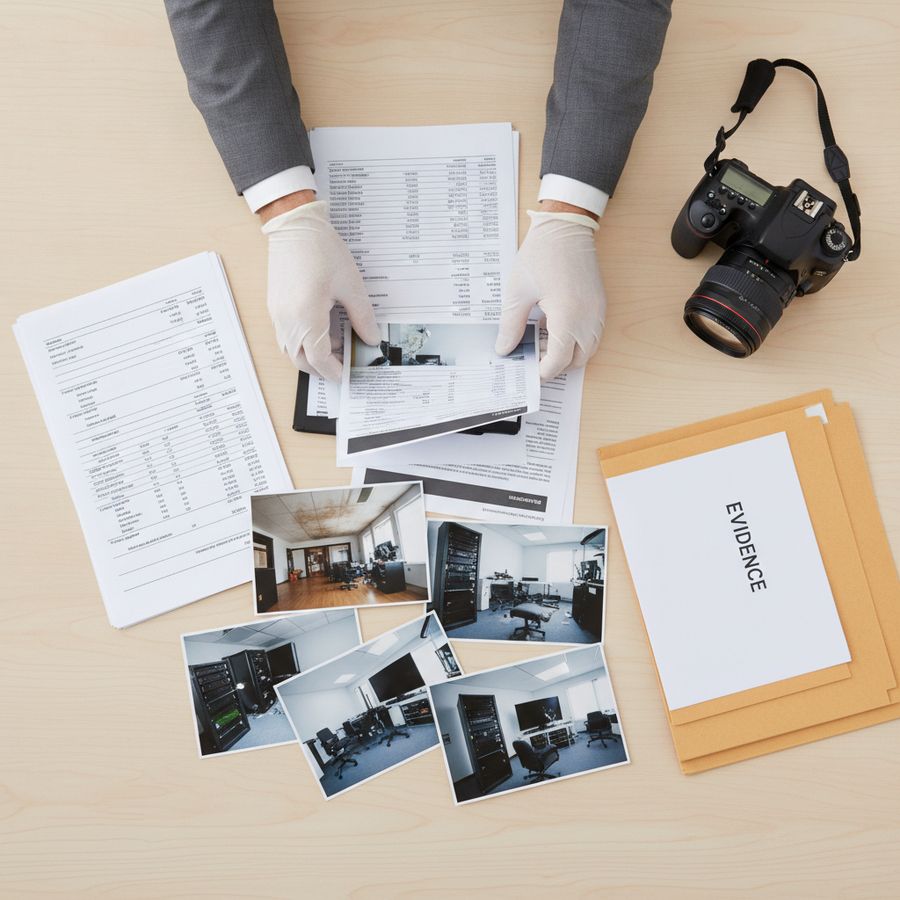
Goed bewijs is vaak het verschil tussen een vlotte afhandeling en een langdurig dossier. Bij schade indienen draait het niet alleen om melden dát er schade is, maar ook om aantonen wat er precies beschadigd is, wat de oorzaak lijkt te zijn en welke financiële gevolgen dat heeft. Maak daarom direct duidelijke foto’s vanuit meerdere hoeken en leg zowel overzichtsbeelden als details vast. Denk aan serienummers, beschadigde onderdelen, lekkagesporen of braakschade.
Daarnaast zijn facturen, offertes, onderhoudsrapporten en aankoopbewijzen bijzonder waardevol. Met deze documenten kan de verzekeraar de oorspronkelijke waarde, ouderdom en herstelkosten beter beoordelen. Bij machines, inventaris of elektronische apparatuur helpt een onderhoudshistorie extra om aan te tonen dat de schade niet is ontstaan door achterstallig onderhoud. Bij onderbreking van werkzaamheden kunnen ook omzetcijfers, planningen en orderoverzichten relevant zijn voor de onderbouwing van bedrijfsschade.
Bewijs moet niet alleen bestaan, maar ook logisch, leesbaar en direct herleidbaar zijn naar het incident
Praktisch werkt het vaak het best om alles per schadegeval te bundelen in één digitale map:
foto’s vóór opruiming of herstel
facturen en aankoopbewijzen
rapporten van monteurs of experts
offertes voor herstel of vervanging
overzicht van omzetverlies of stilstand
Zo ondersteunt u de claimbehandeling met concreet materiaal en voorkomt u discussies over ontbrekende informatie.
Veelgemaakte fouten die uitkering vertragen
Vertraging bij een uitkering ontstaat lang niet altijd door de verzekeraar alleen. In de praktijk wordt een zakelijke schadeclaim vaak opgehouden door onvolledige informatie, tegenstrijdige verklaringen of te late aanlevering van bewijs. Een veelvoorkomende fout is dat ondernemers eerst opruimen of laten repareren en pas daarna foto’s maken. Daarmee verdwijnt belangrijk bewijsmateriaal dat nodig is voor een soepele claimbehandeling.
Een tweede fout is het te globaal invullen van de schademelding. Omschrijvingen als ‘waterschade in pand’ of ‘machine defect’ zijn meestal onvoldoende. De verzekeraar wil weten wat de oorzaak was, welke ruimtes of objecten zijn geraakt, wanneer het is ontdekt en welke noodmaatregelen direct zijn genomen. Ook het niet scheiden van feiten en aannames zorgt geregeld voor extra vragen. Vermeld dus duidelijk wat u zeker weet en wat nog onderzocht moet worden.
Andere fouten die vertraging geven zijn:
te laat schade melden
geen overzicht van kosten en gevolgschade bijhouden
originele documenten kwijtraken of versnipperd bewaren
meerdere contactpersonen zonder afstemming laten reageren
Hoe minder ruis in het dossier, hoe sneller een schadeclaim inhoudelijk kan worden beoordeeld
Door vooraf structuur aan te brengen en zorgvuldig schade in te dienen, voorkomt u onnodige vertraging en vergroot u de kans op een tijdige uitkering.
Hoe verloopt beoordeling bij bedrijfsschade precies?
De beoordeling van bedrijfsschade verloopt meestal in meerdere stappen. Eerst kijkt de verzekeraar of de melding binnen de dekking van de polis lijkt te vallen. Daarna volgt de inhoudelijke beoordeling van oorzaak, omvang en gevolgen. Bij eenvoudige dossiers kan dit relatief snel gaan, maar bij grotere of complexere schades wordt vaak een expert ingeschakeld. Die onderzoekt ter plaatse of op basis van documenten wat er is gebeurd en welke financiële impact aannemelijk is.
Vervolgens wordt niet alleen gekeken naar de directe materiële schade, maar ook naar gevolgschade zoals omzetverlies, extra kosten om door te werken of tijdelijke vervangingsoplossingen. Daarbij speelt mee hoe goed deze posten zijn onderbouwd. De verzekeraar vergelijkt uw opgave met facturen, rapporten, historische cijfers en eventuele polisvoorwaarden zoals eigen risico, wachttijd of maximale vergoeding. Daarom is een duidelijke administratie essentieel voor een snelle claimbehandeling.
In grote lijnen ziet het proces er zo uit:
ontvangst en registratie van de schademelding
controle van dekking en polisvoorwaarden
beoordeling van oorzaak en omvang
eventuele expertise en aanvullende vragen
vaststelling van vergoeding en uitbetaling
Bij bedrijfsschade draait de beoordeling niet alleen om wat kapot is, maar vooral om wat het incident uw onderneming heeft gekost
Wie begrijpt hoe deze beoordeling werkt, kan gerichter schade melden en het dossier sneller compleet aanleveren.
Communicatie met verzekeraar en expert efficiënt organiseren
Heldere communicatie is een onderschat onderdeel van een succesvolle zakelijke schadeclaim. Zodra meerdere medewerkers, leveranciers, experts en verzekeraars betrokken raken, ontstaat al snel versnippering. Wijs daarom intern één vaste contactpersoon aan die alle informatie verzamelt, vragen coördineert en updates bewaakt. Dat voorkomt dubbele berichten, tegenstrijdige antwoorden en vertraging in de claimbehandeling.
Werk daarnaast met een eenvoudig logboek. Noteer wanneer u de schade hebt gemeld, welke stukken zijn verstuurd, welke vragen nog openstaan en welke afspraken zijn gemaakt met de expert. Stuur documenten zoveel mogelijk gebundeld en benoem bestanden logisch, bijvoorbeeld op datum en onderwerp. Wanneer een expert aanvullende informatie vraagt, reageer dan volledig en binnen de afgesproken termijn. Dit toont aan dat u meewerkt en houdt het proces in beweging. Voor meer informatie over het schadeproces, bezoek Finass Verzekert.
Efficiënte communicatie betekent niet meer berichten sturen, maar de juiste informatie op het juiste moment delen
Een praktische werkwijze is vaak:
één intern aanspreekpunt aanwijzen
alle bewijsstukken centraal digitaal opslaan
telefonische afspraken per e-mail bevestigen
openstaande acties en deadlines bijhouden
Met deze aanpak verloopt schade indienen overzichtelijker, blijven verwachtingen duidelijk en kan uw verzekeraar sneller toewerken naar een beslissing over de vergoeding van de bedrijfsschade.
FAQs
Welke informatie moet ik direct meesturen bij een zakelijke schadeclaim?
Stuur bij voorkeur meteen het polisnummer, uw bedrijfsgegevens, datum en tijd van het incident, locatie, een feitelijke omschrijving van de schade, een eerste kosteninschatting en contactgegevens van betrokkenen of getuigen mee. Voeg ook toe welke noodmaatregelen al zijn genomen om verdere schade te beperken.
Wanneer moet ik schade dezelfde dag melden?
Dat is vooral verstandig bij brand, inbraak, lekkage, stormschade, cyberincidenten en uitval van bedrijfsmiddelen. In zulke situaties kan de schade snel verergeren of kan belangrijk bewijs verdwijnen, waardoor snelle melding de claimbehandeling juist versnelt.
Welke bewijsstukken versnellen de claimbehandeling het meest?
Duidelijke foto’s van de schade vóór opruiming of herstel, facturen, aankoopbewijzen, offertes, onderhoudsrapporten en rapporten van monteurs of experts zijn het meest behulpzaam. Bij bedrijfsschade zijn ook omzetcijfers, planningen en overzichten van stilstand relevant.
Welke fouten zorgen vaak voor vertraging bij een zakelijke schadeclaim?
Veelvoorkomende fouten zijn te laat schade melden, eerst opruimen of repareren en pas daarna bewijs vastleggen, te algemene omschrijvingen geven, documenten versnipperd bewaren en meerdere contactpersonen zonder afstemming laten reageren. Dat leidt vaak tot extra vragen en langere beoordeling.
Hoe organiseer ik de communicatie met verzekeraar en expert het efficiëntst?
Wijs één intern aanspreekpunt aan, bewaar alle bewijsstukken centraal digitaal en houd een logboek bij van meldingen, documenten, vragen en deadlines. Bevestig telefonische afspraken per e-mail en lever gevraagde informatie gebundeld en tijdig aan.


Reacties
Een reactie posten