CAR-verzekering: 7 valkuilen bij bouwschade
Wanneer sectie 1 wel echt uitkeert
Bij bouwschade ontstaat vaak discussie over de vraag of de schade onder sectie 1 van de CAR-verzekering valt. De kern is eenvoudig: sectie 1 ziet op schade aan het werk zelf tijdens de bouw- of montageperiode. Denk aan brand, storm, wateroverlast, instorting, vandalisme of in sommige gevallen diefstal van materiaal dat al voor het werk bestemd was. Het gaat daarbij om plotselinge en onvoorziene schade aan wat u daadwerkelijk aan het bouwen bent.
Waar het in de praktijk misgaat, is de verwachting dat iedere fout automatisch verzekerd is. Dat klopt niet. Sectie 1 dekt niet simpelweg slecht uitgevoerd werk, maar wel de materiële schade die tijdens de uitvoering ontstaat aan het werk in aanbouw. Als een verkeerd gemonteerde leiding lekt en daardoor een nieuwe vloer, wandafwerking of installatiedeel beschadigt, dan kan de gevolgschade onder sectie 1 vallen, terwijl het herstellen van de fout zelf meestal voor eigen rekening blijft.
Sectie 1 is bedoeld voor schade aan het werk in uitvoering, niet als kwaliteitsgarantie voor vakmanschap
Voor bouwbedrijven is het daarom slim om bij elke claim drie vragen te stellen:
Is er schade aan het werk zelf?
Is de schade ontstaan tijdens de verzekerde bouwperiode?
Gaat het om een plotselinge en onvoorziene gebeurtenis?
Wie die toets vooraf toepast, voorkomt teleurstelling en meldt bouwschade gerichter. Juist bij complexe projecten maakt dat verschil tussen een snelle uitkering en een langdurige discussie met de verzekeraar.
Waarom sectie 2 geen AVB vervangt
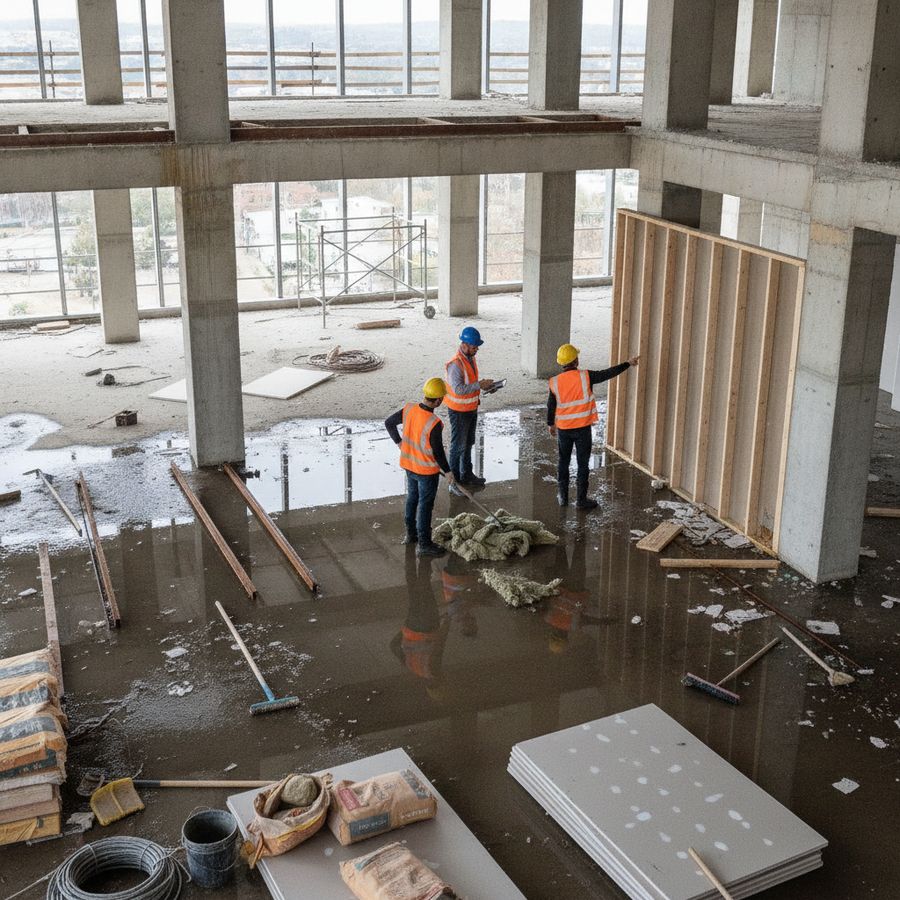
Veel ondernemers denken dat sectie 2 van een CAR-verzekering hetzelfde doet als een gewone aansprakelijkheidsverzekering. Dat is een kostbare misvatting. Sectie 2 is namelijk beperkt tot aansprakelijkheid op en rond het verzekerde werk, tijdens de looptijd van dat specifieke project. De dekking is dus projectgebonden, plaatsgebonden en tijdgebonden.
Een bedrijfsaansprakelijkheidsverzekering of AVB kijkt juist veel breder. Die polis is er voor schade die u als bedrijf bij derden veroorzaakt buiten het CAR-project om. Denk aan schade bij een klantlocatie waar geen CAR loopt, schade door een geleverd product, of een claim die pas lang na oplevering ontstaat. Ook onderweg, in de werkplaats of bij algemene bedrijfsactiviteiten biedt een AVB doorgaans dekking waar sectie 2 dat niet doet.
Bij bouwschade ziet u dit onderscheid vaak terug bij grensgevallen. Scheurvorming in een belendend pand door heiwerk op het verzekerde project kan onder sectie 2 vallen. Maar veroorzaakt uw medewerker later elders schade met gereedschap of materiaal, dan kijkt de verzekeraar eerder naar de aansprakelijkheidsverzekering en niet naar de CAR-polis.
De CAR en de AVB zijn geen alternatieven, maar vullen elkaar aan
Let ook op personeelsclaims. Letsel van eigen medewerkers valt meestal niet onder sectie 2, omdat dat geen klassieke derdenaansprakelijkheid is. Daarvoor kunnen andere rubrieken of aparte werkgeversaansprakelijkheidsdekkingen nodig zijn. Wie alleen op sectie 2 vertrouwt, loopt dus een reëel gat in de verzekeringsopzet.
Bestaande eigendom wordt vaak vergeten
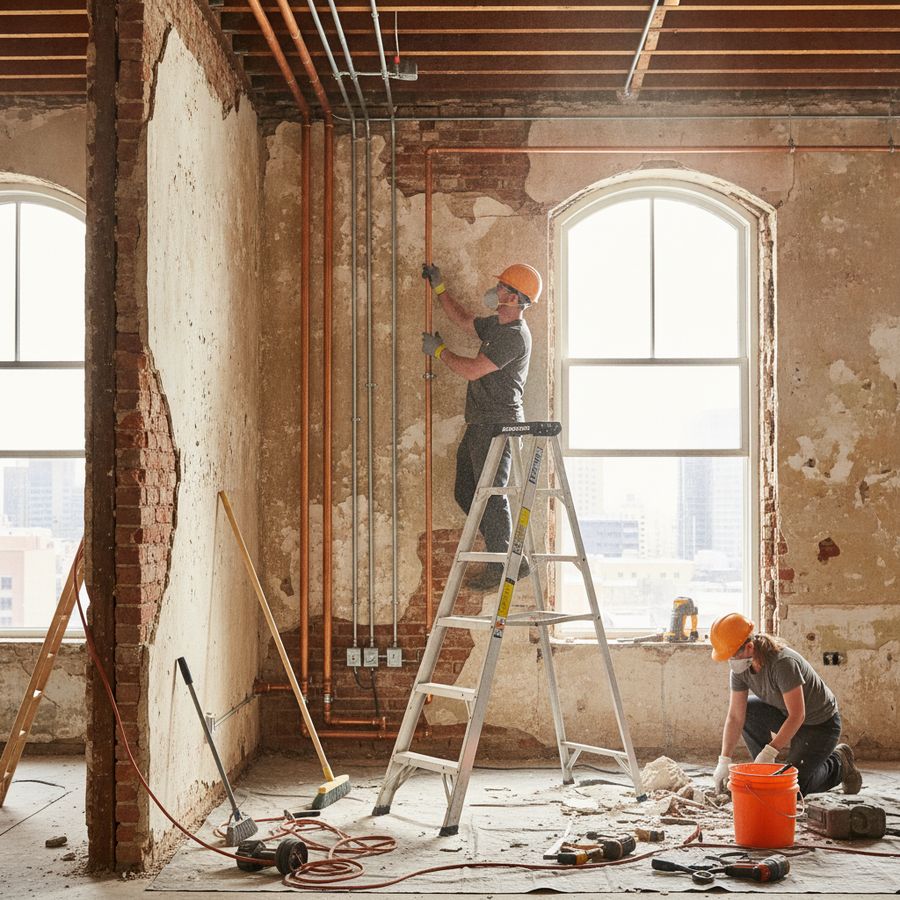
Bij renovatie, verbouw en installatiewerk is bestaande eigendom een van de meest onderschatte onderdelen binnen de CAR-verzekering. Toch zit hier vaak het grootste risico. Werkt u in een bestaand pand van de opdrachtgever, dan is dat gebouw zelf niet automatisch onderdeel van het werk in uitvoering. Schade aan dat bestaande pand valt daardoor lang niet altijd onder sectie 1.
Dat verrast vooral aannemers en installateurs die denken dat elke schade op de bouwplaats wel onder de polis zal vallen. Stel dat tijdens sloopwerk een dragende wand beschadigd raakt, of dat bij installatiewerk lekkage ontstaat in een bestaand deel van het gebouw. Dan ontstaat schade aan eigendom van de opdrachtgever dat al bestond vóór uw werkzaamheden. Zonder uitbreiding voor bestaande eigendom kan juist daar een pijnlijk dekkingsgat ontstaan.
De situatie wordt extra lastig omdat ook de aansprakelijkheidsverzekering niet altijd uitkomst biedt. Schade aan zaken die u onder uw hoede of in bewerking heeft, raakt vaak aan de opzichtproblematiek. Daardoor kan het gebeuren dat zowel de AVB als de standaard-CAR onvoldoende dekking biedt.
Controleer daarom vooraf altijd of de polis expliciet aandacht besteedt aan:
bestaande eigendommen van de opdrachtgever;
werkzaamheden in bewoonde of in gebruik zijnde panden;
schade door sloop, slijpen, boren, hakken of lekkage;
passende limieten en eigen risico’s.
Bij verbouwing is het bestaande gebouw vaak waardevoller dan het nieuwe werk zelf
Juist daarom hoort deze rubriek niet onderaan de offerte, maar centraal in de risicoanalyse van elk bouwbedrijf.
Eigen gebrek versus gevolgschade uitgelegd
Een van de lastigste begrippen bij bouwschade is het verschil tussen eigen gebrek en gevolgschade. Toch bepaalt juist dat onderscheid of een claim onder de CAR-verzekering kansrijk is. Kort gezegd: het gebrek zelf is meestal niet verzekerd als herstel van ondeugdelijk werk, maar de schade die daaruit voortvloeit aan andere onderdelen van het werk kan wél onder dekking vallen.
Neem een praktisch voorbeeld. Een verkeerd aangebrachte dakdoorvoer blijkt ondeugdelijk en veroorzaakt na hevige regenval lekkage. Het vervangen van die foutieve dakdoorvoer is doorgaans voor eigen rekening. Maar als isolatie, plafonds, stucwerk en elektrische installaties door het water beschadigd raken, dan kan die gevolgschade onder sectie 1 vallen. Dat is precies het punt waarop veel discussies met de verzekeraar ontstaan.
Voor ondernemers is het nuttig om schades direct in twee delen te analyseren:
Wat is het defecte of fout uitgevoerde onderdeel zelf?
Welke andere zaken zijn hierdoor beschadigd geraakt?
Dat onderscheid maakt schadeformulieren, expertiserapporten en herstelbegrotingen veel sterker. Zonder heldere splitsing lijkt een claim al snel op een verzoek om ondeugdelijk werk alsnog vergoed te krijgen, en dat is nu juist niet de bedoeling van een CAR-verzekering.
Niet het gebrek, maar de materiële schade die het gebrek veroorzaakt, staat centraal bij de dekking
Wie dit verschil goed begrijpt, kan schade nauwkeuriger documenteren en voorkomt dat een terecht onderdeel van de claim ten onrechte wordt afgewezen.
Welke uitsluitingen bouwbedrijven vooraf moeten kennen
Een goede CAR-verzekering kan veel opvangen, maar zeker niet alles. Juist daarom moeten bouwbedrijven de belangrijkste uitsluitingen vooraf kennen. Wie pas bij een schade ontdekt wat níet verzekerd is, is te laat. De grootste valkuil is denken dat elke financiële tegenvaller rond een project automatisch onder de polis valt.
In de praktijk zijn bepaalde posten vrijwel standaard uitgesloten. Het gaat dan niet alleen om uitzonderlijke risico’s, maar juist om schadeoorzaken die in de bouw regelmatig voorkomen. Denk aan zuivere herstelkosten van slecht werk, boetes wegens te late oplevering, bedrijfsschade van de opdrachtgever en schade door normale slijtage of geleidelijk werkende invloeden. Ook milieuverontreiniging en motorrijtuigrisico’s vragen meestal om een andere verzekering.
Let vooraf in elk geval extra op deze uitsluitingen:
kosten om ondeugdelijk werk opnieuw uit te voeren;
vertragingsschade, boetes en contractuele kortingen;
bedrijfsschade of omzetverlies van de opdrachtgever;
schade door slijtage, corrosie of langzaam werkende invloeden;
schade met motorrijtuigen waarvoor andere polissen bedoeld zijn;
opzet of bewuste roekeloosheid.
Daarnaast spelen polisvoorwaarden een grote rol. Een verzekeraar kijkt niet alleen naar de gebeurtenis, maar ook naar de projectomschrijving, beveiliging van de bouwplaats, het type werkzaamheden en de juistheid van de opgegeven aanneemsom. Onvolledige informatie kan een uitkering beperken.
De sterkste polis is niet de polis met de langste dekkingstekst, maar de polis waarvan u de uitsluitingen echt begrijpt
Voor bouwbedrijven is dat geen detail, maar een essentieel onderdeel van risicobeheer en offertevoorbereiding.
Hoe de onderhoudstermijn claims kan beïnvloeden
Na oplevering denken veel aannemers dat de CAR-verzekering direct haar betekenis verliest. Dat is niet altijd het geval. Bij veel projecten speelt de onderhoudstermijn nog een belangrijke rol. In die periode kunt u als aannemer of installateur nog worden aangesproken voor gebreken of schade die verband houden met het uitgevoerde werk. Als die termijn niet goed op de polis is afgestemd, ontstaan snel problemen bij latere claims.
De onderhoudstermijn is vooral relevant wanneer u na oplevering nog herstelwerk uitvoert of wanneer een gebrek zichtbaar wordt dat tijdens de bouw is ontstaan. Denk aan lekkage, loslatende onderdelen of schade die pas bij ingebruikname van een gebouw aan het licht komt. Zonder passende regeling kan de verzekeraar stellen dat de bouwperiode voorbij is en dat de schade buiten de dekking valt.
Daarom is het verstandig om vooraf helder vast te leggen:
hoe lang de onderhoudstermijn duurt;
welke werkzaamheden daar nog onder vallen;
of alleen bezoekschade of ook verborgen gebreken zijn meeverzekerd;
welke datum als oplevering geldt.
Ook contractueel is dit belangrijk. Opdrachtgevers, hoofdaannemers en onderaannemers gebruiken niet altijd dezelfde definitie van oplevering of nazorg. Dat verschil kan bij een claim over bouwschade grote financiële gevolgen hebben.
Een claim net na oplevering draait vaak minder om de schade zelf en meer om de vraag of de onderhoudstermijn nog liep.
Wie die fase goed meeverzekert, voorkomt dat een op zichzelf duidelijke schadeclaim toch strandt op een formeel detail. Voor meer informatie over het verzekeren van uw projecten, kijk op Finass Verzekert.


Reacties
Een reactie posten