CAR-verzekering in de bouw: waar sectie 1 stopt en sectie 2 begint
De kern van CAR-dekking op bouwplaatsen
Wie met een CAR-verzekering bouw werkt, moet eerst het basisverschil begrijpen tussen sectie 1 en sectie 2. Dat onderscheid bepaalt namelijk of een schade op de bouwplaats onder de polis valt, en zo ja, onder welke rubriek. In de praktijk gaat bijna iedere discussie over bouwschade terug naar die ene vraag: is dit schade aan het werk zelf, of gaat het om aansprakelijkheid tegenover een ander?
Sectie 1 ziet in de kern op het werk in uitvoering. Denk aan het gebouw, de constructie, de montage of de materialen die al in het werk zijn verwerkt. Ontstaat er tijdens de bouw onverwachte schade door brand, storm, water, vandalisme of instorting, dan komt u meestal eerst bij sectie 1 uit. Sectie 2 werkt anders: die kijkt niet naar het werk zelf, maar naar schade die derden oplopen op of rond het project.
Bij een CAR-verzekering draait het niet alleen om wat er beschadigd raakt, maar vooral om van wie die schade is en in welke fase van het project zij ontstaat.
Juist daarom is een CAR-polis object- en tijdgebonden. De dekking geldt voor dit werk, op deze locatie, in deze periode. Schade buiten dat kader hoort vaak thuis op een andere verzekering, zoals een AVB, beroepsaansprakelijkheid of een aparte dekking voor werkgeversaansprakelijkheid.
Welke schade valt onder sectie 1?
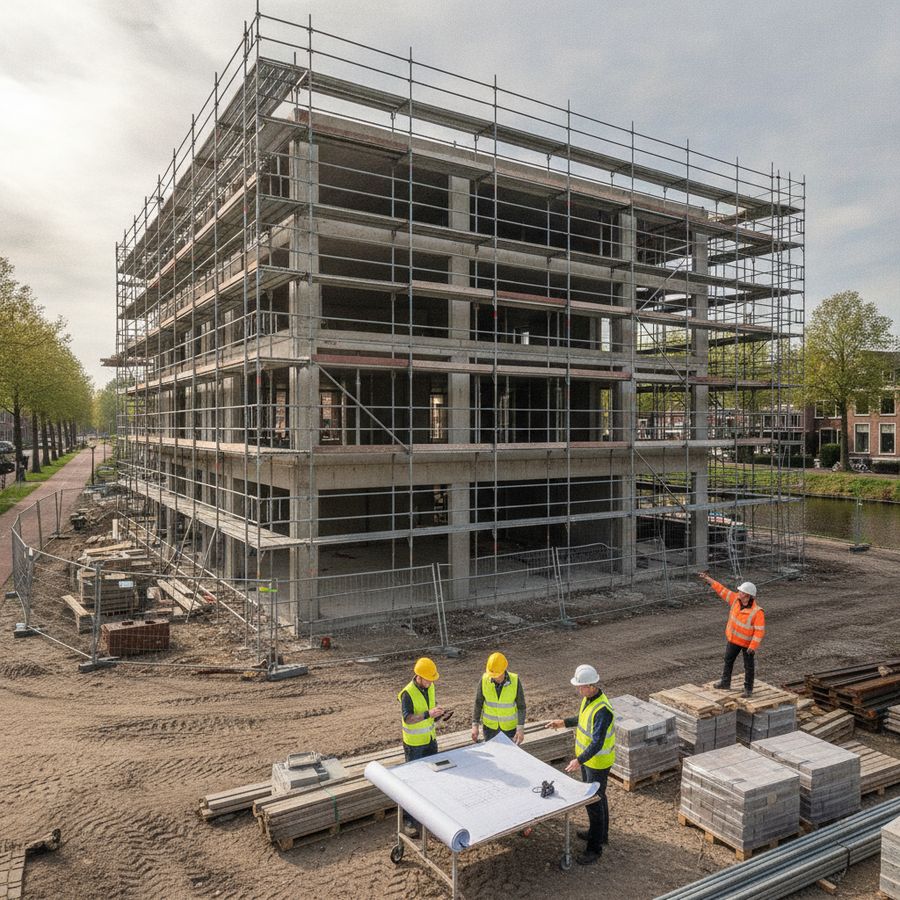
Sectie 1 van de CAR-verzekering is bedoeld voor schade aan het werk dat wordt gebouwd, verbouwd of gemonteerd. Het gaat dus om het object in uitvoering en vaak ook om de materialen die al bestemd zijn voor dat werk. Bij een typische bouwschade zoals een omgevallen steiger die een deel van de ruwbouw vernielt, wordt eerst gekeken naar deze sectie.
Onder sectie 1 vallen doorgaans plotselinge en onvoorziene gebeurtenissen. Daarbij kunt u denken aan:
brand- en rookschade aan het werk;
storm- of waterschade tijdens de bouwfase;
instorting of verzakking;
vandalisme op de bouwplaats;
diefstal van bepaalde materialen, afhankelijk van de polisvoorwaarden.
Toch is er een belangrijke grens. Het herstellen van uw eigen foutieve werk is meestal niet verzekerd. Als een verkeerd aangebrachte leiding opnieuw moet worden gelegd, zijn die herstelkosten vaak voor eigen rekening. Maar veroorzaakt die fout gevolgschade aan een vloer, wand of installatie, dan kan dat gevolg juist wél onder sectie 1 vallen.
Sectie 1 vergoedt meestal de schade aan het werk, maar niet het opnieuw uitvoeren van ondeugdelijk vakwerk zelf.
Daarom is het bij iedere schadeclaim belangrijk om herstelkosten en gevolgschade strak van elkaar te scheiden. Precies op dat punt ontstaat in de bouw de meeste onduidelijkheid.
Wanneer geldt sectie 2 voor aansprakelijkheid?
Sectie 2 komt in beeld zodra de schade niet het werk zelf treft, maar een derde. Binnen de context van aansprakelijkheid bouw gaat het bijvoorbeeld om een buurpand dat scheurt door heiwerk, een geparkeerde auto die wordt geraakt door vallend materiaal of een voorbijganger die letsel oploopt nabij de bouwplaats. Dan gaat de claim niet over het bouwwerk, maar over uw juridische aansprakelijkheid.
Deze sectie is dus anders opgebouwd dan sectie 1. Waar sectie 1 objectschade aan het project dekt, kijkt sectie 2 naar de vraag of de verzekerde partij financieel moet instaan voor schade aan personen of zaken van anderen. Dat maakt deze rubriek vooral relevant bij werken in dichtbebouwde gebieden, renovaties in gebruik zijnde panden en projecten met veel verkeer of publiek in de omgeving.
Veel ondernemers denken dat sectie 2 hun gewone aansprakelijkheidsverzekering volledig vervangt, maar dat klopt niet. De dekking geldt doorgaans alleen op en rond het verzekerde werk en alleen tijdens de looptijd van het project. Schade elders, na oplevering of buiten de bouwsituatie valt daar vaak buiten.
Sectie 2 is geen algemene AVB, maar een projectgebonden aansprakelijkheidsdekking rondom het verzekerde werk.
Wie een claim goed wil beoordelen, moet daarom altijd kijken naar plaats, tijd, betrokken partij en de relatie met het concrete bouwproject.
Bestaande eigendom vraagt vaak extra dekking
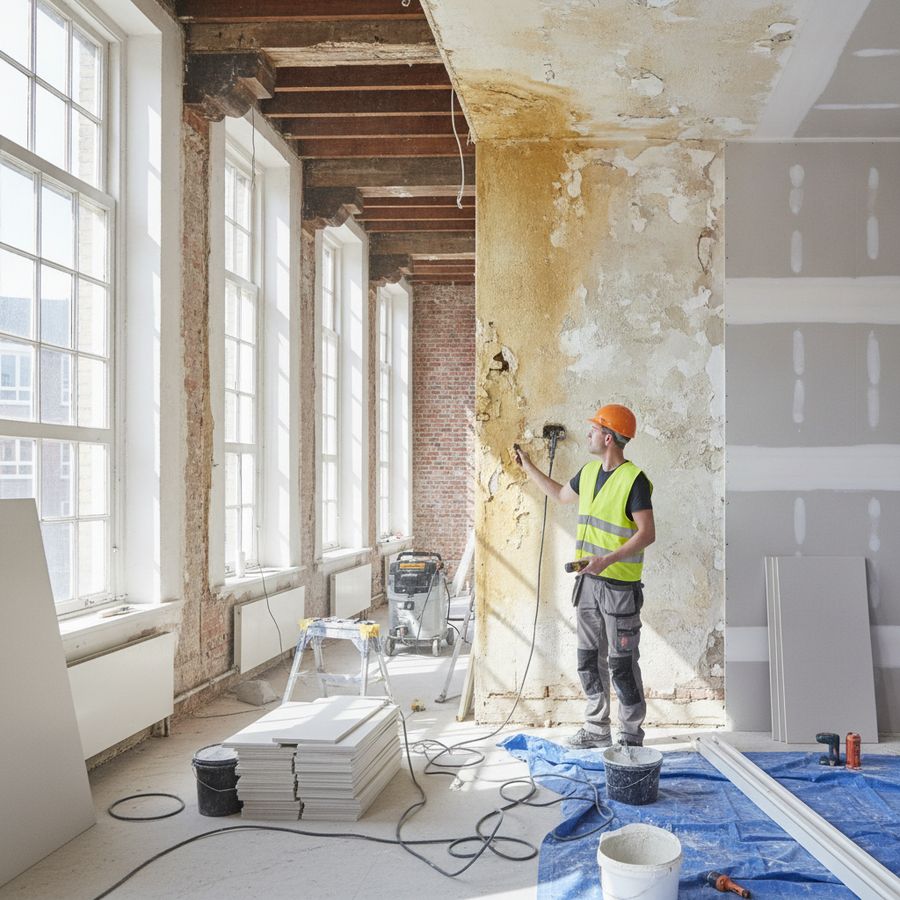
Een van de meest onderschatte onderwerpen binnen een CAR-verzekering bouw is schade aan bestaande eigendommen van de opdrachtgever. Bij nieuwbouw speelt dat minder, maar bij renovatie, verbouwing of installatiewerk is dit juist een hoofdthema. U werkt dan niet alleen aan nieuw werk, maar ook in of aan een pand dat er al stond. En precies daar ontstaat vaak een dekkingsgat.
Het bestaande gebouw is namelijk meestal niet automatisch het werk in uitvoering onder sectie 1. Tegelijk kan schade daaraan ook buiten de gewone aansprakelijkheidsdekking vallen, omdat het object aan uw zorg of toezicht is toevertrouwd. Daardoor kan een lekkage, boorschade of brandschade aan het bestaande pand onverzekerd blijken als deze uitbreiding niet expliciet is meeverzekerd.
Juist daarom is een aanvullende rubriek voor bestaande eigendom vaak essentieel. Denk aan situaties zoals:
renovatie van een bewoond pand;
installatiewerk in een bestaand kantoorgebouw;
verbouwing van winkelruimte tijdens openstelling;
werkzaamheden in monumentale of kwetsbare objecten.
Bij verbouw en renovatie is bestaande eigendom geen detail, maar vaak het grootste financiële risico van het project.
Wie deze dekking overslaat, ontdekt dat meestal pas ná de schade. Daarom hoort dit onderwerp al bij de offertefase nadrukkelijk op tafel te komen.
Herstelkosten en gevolgschade worden anders beoordeeld
Bij vrijwel elke discussie over bouwschade komt hetzelfde onderscheid terug: zijn het herstelkosten van ondeugdelijk werk, of gaat het om gevolgschade die uit die fout voortvloeit? Voor de uitkomst van een claim is dat verschil vaak doorslaggevend. Veel aannemers ervaren dat als technisch of juridisch detail, maar in werkelijkheid bepaalt het direct of de verzekeraar wel of niet uitkeert.
Neem een foutief aangebrachte afvoer. De kosten om die afvoer opnieuw correct te plaatsen, zijn doorgaans ondernemersrisico en vallen niet onder sectie 1. Maar als door die fout water in de afwerkvloer, isolatie of wandconstructie trekt, kan die vervolgschade juist wel onder de CAR vallen. Dat betekent dat één gebeurtenis tegelijk een onverzekerd en een verzekerd deel kan bevatten.
Bij de beoordeling wordt daarom vaak scherp uitgesplitst:
welk onderdeel was vanaf het begin ondeugdelijk;
welke schade is daardoor later ontstaan;
welke kosten puur herstel zijn en welke kosten voortkomen uit extra beschadiging.
De polis garandeert geen goed werk, maar kan wél de schade vergoeden die uit een fout aan andere onderdelen van het project ontstaat.
Voor een goede claimbehandeling zijn foto’s, werkrapporten en een heldere tijdlijn onmisbaar. Zonder die onderbouwing vervagen de grenzen tussen fout, herstel en gevolgschade snel.
Waarom ontstaat hierover zo vaak discussie?
Discussies over sectie 1 en sectie 2 ontstaan zo vaak omdat bouwschades zelden netjes in één hokje passen. Een gebeurtenis kan tegelijk schade veroorzaken aan het werk, aan bestaande eigendom en aan zaken van derden. Bovendien zijn er op een bouwplaats vaak meerdere betrokken partijen: hoofdaannemer, onderaannemers, opdrachtgever, installateurs en leveranciers. Daardoor wordt niet alleen gevraagd wat er is beschadigd, maar ook wie het risico droeg.
De praktijk maakt het nog lastiger. Schade wordt vaak pas later zichtbaar, bijvoorbeeld bij lekkages, verzakkingen of constructieve problemen. Tegen die tijd zijn werkzaamheden al afgerond of is oplevering in zicht. Dan speelt meteen de vraag of de schade tijdens de bouw is ontstaan, of pas daarna, en of de onderhoudstermijn nog loopt.
Ook verwachtingen lopen uiteen. De aannemer verwacht vaak dat de CAR-verzekering bouw een brede allrisk-oplossing is, terwijl de verzekeraar juist streng kijkt naar polisgrenzen, uitsluitingen en de aard van de schade. Dat verschil in verwachting leidt snel tot teleurstelling.
Een bouwclaim draait zelden alleen om schade; meestal draait zij om interpretatie van rol, eigendom, tijdstip en polisstructuur.
Daarom helpt het om al vóór de start van een project duidelijk vast te leggen wie medeverzekerd is, welke uitbreidingen nodig zijn en waar de grens met andere polissen ligt.
Polisvoorwaarden bepalen de grensgevallen in claims
Bij grensgevallen bieden algemene vuistregels enige houvast, maar uiteindelijk zijn het altijd de polisvoorwaarden die de doorslag geven. Dit geldt zeker voor een CAR-verzekering bouw, waarbij de verschillen tussen verzekeraars aanzienlijk kunnen zijn. De ene polis kan ruimere dekking bieden voor diefstal, bestaande eigendom of onderhoudstermijnen, terwijl een andere polis strengere sublimits, uitsluitingen of hogere eigen risico's kan hanteren.
Vooral in twijfelgevallen is de letterlijke formulering van groot belang. Denk hierbij aan schade door eigen gebrek, schade tijdens proefbedrijf, schade aan kabels en leidingen of schade door onderaannemers. Ook de omschrijving van het werk, de projectduur en de maximale aanneemsom zijn cruciaal. Onjuiste gegevens kunnen directe gevolgen hebben voor de uitkering.
Let bij de beoordeling van claims daarom altijd op deze punten:
Welke secties en uitbreidingen zijn daadwerkelijk meeverzekerd;
Welke uitsluitingen gelden voor het project;
Hoe bestaande eigendom en onderhoudstermijnen zijn omschreven;
Welk eigen risico en welke limieten van toepassing zijn.
Niet de naam van de verzekering, maar de precieze polisomschrijving bepaalt waar sectie 1 stopt en waar sectie 2 begint.
Voor ondernemers in de bouw is het daarom verstandig om niet alleen op premie te vergelijken. Juist bij complexe aansprakelijkheid bouw en omvangrijke bouwschade maken voorwaarden het verschil tussen een duidelijke uitkering en een langdurige discussie.
FAQs
Wat is het verschil tussen sectie 1 en sectie 2 van een CAR-verzekering?
Sectie 1 gaat meestal over schade aan het werk in uitvoering, zoals constructies, montage en verwerkte materialen. Sectie 2 ziet op aansprakelijkheid voor schade aan derden, bijvoorbeeld aan buurpanden, auto's of personen rond de bouwplaats.
Valt foutief uitgevoerd werk onder een CAR-verzekering bouw?
Meestal niet voor het opnieuw uitvoeren van het ondeugdelijke werk zelf. Wel kan gevolgschade aan andere onderdelen van het project onder de dekking vallen, afhankelijk van de polisvoorwaarden.
Waarom is bestaande eigendom vaak een apart aandachtspunt?
Bij renovatie of verbouwing is het bestaande pand vaak niet automatisch meeverzekerd onder sectie 1. Zonder aanvullende dekking kan schade aan dat bestaande eigendom onverzekerd blijken.
Vervangt sectie 2 een gewone AVB-verzekering?
Nee. Sectie 2 is doorgaans projectgebonden en geldt alleen op en rond het verzekerde werk tijdens de looptijd van het project. Een AVB heeft een bredere functie buiten dat specifieke bouwproject.
Waarom ontstaan er zo vaak discussies over CAR-dekking?
Omdat bouwschade vaak meerdere aspecten tegelijk raakt: het werk zelf, bestaande eigendom, derden, oplevering en onderhoudstermijn. De uiteindelijke beoordeling hangt daarom sterk af van eigendom, tijdstip, rolverdeling en de precieze polisvoorwaarden.


Reacties
Een reactie posten