Horloge verzekeren: taxatie, verlies en uitsluitingen
Hoe wordt de waarde van een horloge bepaald?
Wie een horloge wil verzekeren, merkt al snel dat de waarde niet simpelweg gelijk is aan de oorspronkelijke aankoopprijs. Verzekeraars kijken meestal naar de actuele vervangingswaarde, de marktwaarde of een vooraf overeengekomen waarde. Welke methode geldt, hangt af van het type polis, het merk, de zeldzaamheid en de staat van het horloge.
Bij een gangbaar model kan een recent aankoopbewijs soms volstaan. Bij exclusieve of verzamelwaardige stukken ligt dat anders. Dan tellen factoren mee zoals referentienummer, bouwjaar, onderhoudshistorie, originele doos en papieren, beperkte oplage en vraag op de tweedehandsmarkt. Zeker bij luxe merken kan de marktwaarde hoger liggen dan de winkelprijs van destijds.
Een verzekeraar of adviseur zal vaak vragen om onderbouwing. Denk aan foto’s, serienummers en een taxatierapport horloge. Daarmee wordt discussie bij schade of diefstal kleiner, omdat vooraf duidelijker is wat er verzekerd moet worden.
Bij een goed verzekerde kostbaarheid draait het niet alleen om wat u ooit betaalde, maar om wat nodig is om een vergelijkbaar horloge vandaag te vervangen
Juist daarom is een kostbaarhedenverzekering vaak specifieker dan een standaard dekking. Finass Verzekert inventariseert zonder gedoe welk risico u loopt en welke waarderingsmethode daarbij past, met toegang tot meer dan 30 verzekeraars en volmachten voor een passend advies.
Wat gebeurt er bij verlies of vermissing?
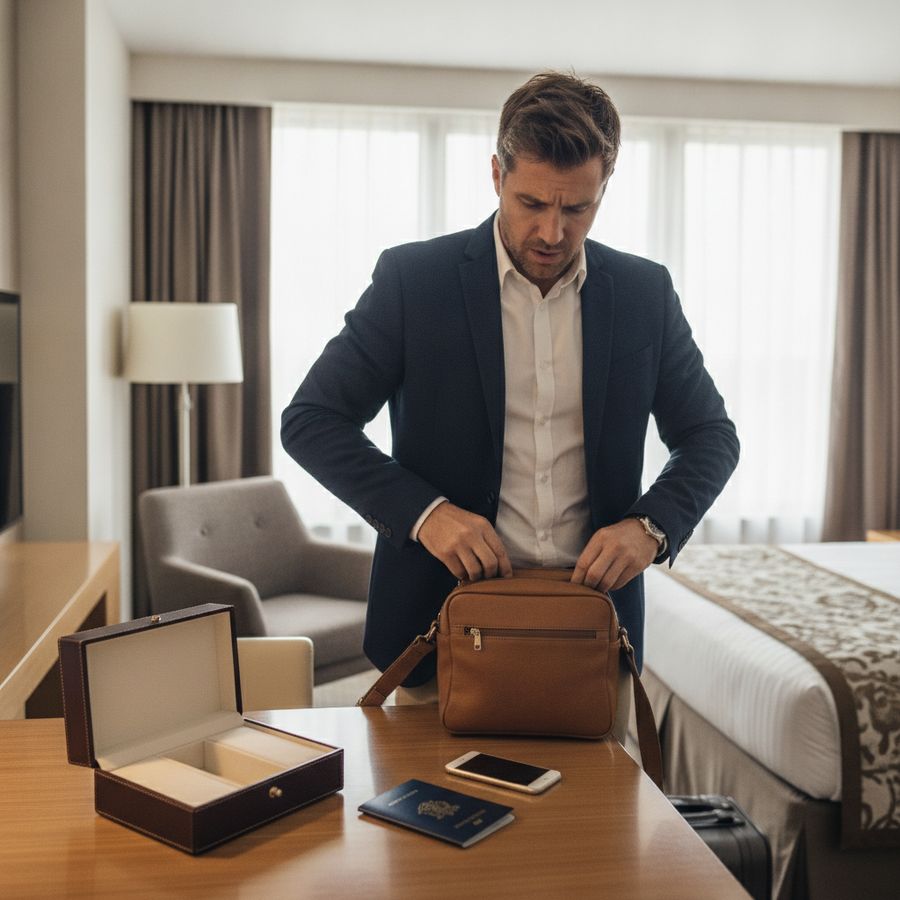
Bij verlies horloge of vermissing ontstaat vaak de meeste onduidelijkheid. Veel mensen denken dat elke polis automatisch uitkeert als een horloge niet meer terug te vinden is. In de praktijk ligt dat genuanceerder. Verzekeraars maken onderscheid tussen aantoonbare diefstal, plotseling verlies en onverklaarbare vermissing.
Is er sprake van diefstal met duidelijke omstandigheden, bijvoorbeeld een tas die is gestolen of een hotelkamerinbraak, dan is de kans op dekking meestal groter dan bij een situatie waarin niet duidelijk is waar het horloge is gebleven. Bij onverklaarbare verdwijning geldt op veel polissen een uitsluiting of strengere beoordeling. Dan wil de verzekeraar weten wanneer, waar en onder welke omstandigheden het voorval plaatsvond.
Na een incident is snel handelen belangrijk. Bewaar alle gegevens en meld schade direct. Vaak helpt het om het volgende meteen te regelen:
aangifte doen bij diefstal of beroving
foto’s, aankoopbewijs en serienummer verzamelen
de vermissing direct bij de verzekeraar of adviseur melden
een duidelijke tijdlijn van het voorval opstellen
Een goede horlogeverzekering laat vooraf zien hoe met verlies wordt omgegaan. Dat voorkomt teleurstelling achteraf. Bij Finass Verzekert loopt schadeafhandeling bovendien niet via een anoniem callcenter; wij regelen het dossier persoonlijk en houden de afwikkeling in de gaten.
Aankoopbewijs en taxatierapport versterken uw dossier
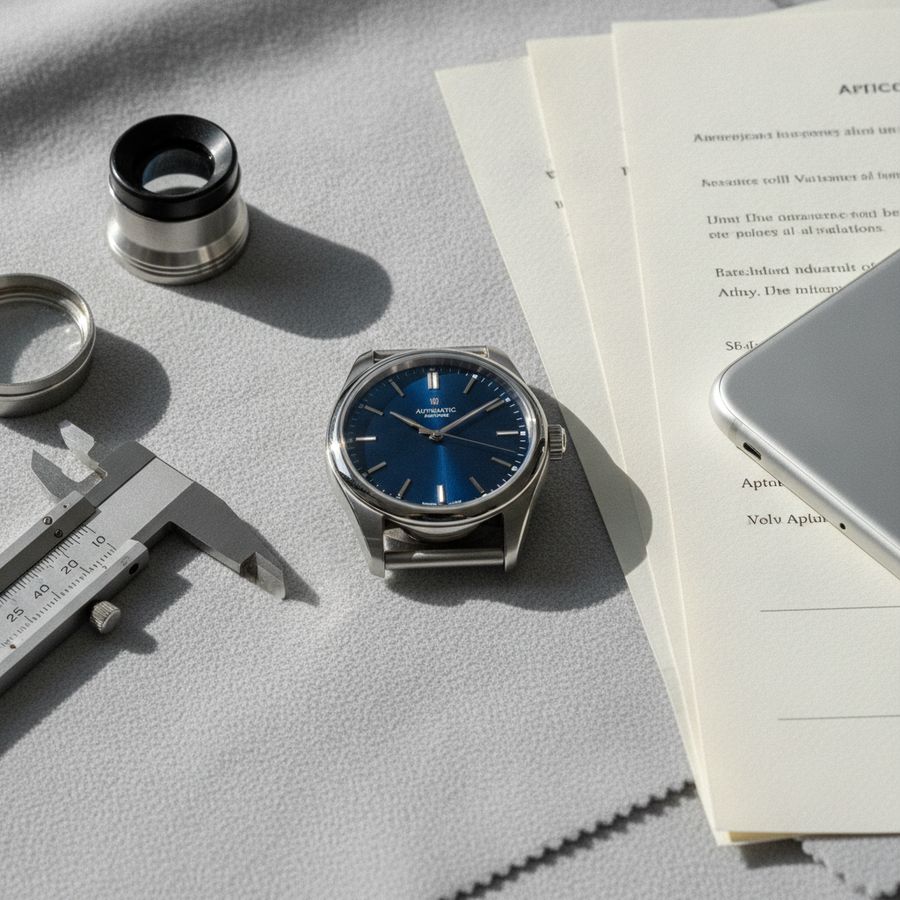
Bij het horloge verzekeren zijn documenten vaak net zo belangrijk als de polis zelf. Een verzekeraar wil immers kunnen vaststellen dat het horloge bestond, van u was en welke waarde aannemelijk is. Zonder onderbouwing kan een schadeclaim vertragen of tot discussie leiden over het uit te keren bedrag.
Een aankoopfactuur vormt meestal de basis. Daarop staan vaak merk, type, datum en betaalde prijs. Toch is een factuur alleen niet altijd genoeg, zeker niet als het gaat om een exclusief, tweedehands of in waarde gestegen model. In dat geval is een taxatierapport horloge een sterke aanvulling. Zo’n rapport beschrijft kenmerken, conditie, echtheid en de getaxeerde waarde op een controleerbare manier.
Voor een stevig dossier is het verstandig om meerdere bewijsstukken te bewaren:
de originele aankoopnota of factuur
een recent taxatierapport
duidelijke foto’s van voor-, zij- en achterkant
serienummer, certificaten en servicepapieren
bewijs van onderhoud of revisie
Vooral bij kostbare horloges maakt dit het verschil tussen aannemelijk maken en overtuigend aantonen. Een onafhankelijke adviseur kan vooraf aangeven wat verzekeraars meestal verlangen. Dat past bij de aanpak van Finass Verzekert: risico-inventarisatie en een passend advies, zodat u niet pas bij schade ontdekt dat uw dossier te mager was.
Welke uitsluitingen ziet u vaak in de polis?
Wie een horlogeverzekering afsluit, kijkt vaak eerst naar de premie en het verzekerde bedrag. Toch zit het echte verschil vaak in de uitsluitingen. Daar blijkt of een polis alleen op papier goed lijkt, of ook in de praktijk werkt wanneer er iets misgaat.
Veelvoorkomende uitsluitingen zijn slijtage, geleidelijke beschadiging, fabricagefouten, schade door onvoldoende zorg en onverklaarbare vermissing. Ook schade tijdens risicovolle activiteiten of wanneer een horloge onbeheerd is achtergelaten, is regelmatig beperkt of uitgesloten. Sommige polissen vergoeden wel diefstal na braak, maar niet als het sieraad of horloge ergens los in een jaszak of open tas zat.
Daarnaast kunnen er voorwaarden gelden voor opbergen en dragen. Denk aan verplichte kluizen bij hogere waarden, alarmsystemen of maximumvergoedingen buitenshuis. Let vooral op deze punten:
is eenvoudige vermissing wel of niet meeverzekerd?
geldt dekking wereldwijd of alleen in Nederland?
zijn er eisen voor hotelkluizen of woningbeveiliging?
hoe wordt schade aan glas, uurwerk of band beoordeeld?
De beste polis is niet per se de goedkoopste polis, maar de polis waarvan u vooraf begrijpt wat er bewust buiten de dekking blijft
Juist daarom loont onafhankelijk advies. Finass Verzekert vergelijkt voorwaarden van meerdere verzekeraars, zodat u niet alleen een scherpe premie krijgt, maar ook een dekking die echt aansluit bij uw bezit en gebruik.
Draagrisico, reisrisico en thuisrisico verschillen
Een horloge loopt niet overal hetzelfde risico. Wie vaak draagt, reist of wisselt tussen meerdere woningen, heeft met andere schadeoorzaken te maken dan iemand die een stuk vooral thuis bewaart. Daarom is het verstandig om bij een kostbaarhedenverzekering niet alleen naar de waarde te kijken, maar ook naar waar en hoe het horloge wordt gebruikt.
Bij draagrisico gaat het om verlies, stoten, vallen, beroving of diefstal onderweg. Op reis spelen weer andere factoren mee: hotelverblijf, luchthavencontroles, strandbezoek, autovakanties en verblijf in het buitenland. Thuis is het risico vaker gekoppeld aan inbraak, brand of waterschade, maar ook aan de vraag of het horloge zichtbaar of veilig opgeborgen lag.
Verzekeraars kunnen die risico’s verschillend behandelen. Vaak ziet u variatie in:
dekking binnen en buiten de woning
wereldwijde of beperkte reisdekking
eisen aan opbergen in huis of hotel
hogere of lagere eigen risico’s per situatie
Een standaard inboedelpolis sluit niet altijd goed aan op deze verschillen. Zeker bij dure horloges is maatwerk belangrijker dan een algemene dekking. Voor vermogende particulieren en internationale ondernemers kijkt Finass Verzekert daarom breder naar het totale risicoprofiel, ook als Engels advies gewenst is voor expats of grensoverschrijdende situaties.
Wanneer past kostbaarhedenverzekering beter dan inboedel?
Een inboedelverzekering is bedoeld voor de spullen in huis, maar niet elk waardevol horloge valt daar goed onder. Bij luxe of verzamelwaardige stukken zijn de limieten, voorwaarden en definities van een gewone inboedelpolis vaak te beperkt. In dat geval is een aparte kostbaarhedenverzekering meestal een logischer keuze.
Het grootste verschil zit in de specificatie van het object. Bij een kostbaarhedenpolis wordt vaak expliciet vastgelegd welk horloge verzekerd is en tegen welke waarde. Dit biedt meer duidelijkheid bij schade, diefstal of verlies van een horloge. Ook is de dekking buitenshuis vaak beter geregeld dan onder een standaard inboedelverzekering, waar buitenshuisdekking beperkt of optioneel kan zijn.
Een kostbaarhedenverzekering is meestal beter wanneer:
het horloge een hoge individuele waarde heeft
de marktwaarde afwijkt van de oude aankoopprijs
u het horloge regelmatig buiten de woning draagt
u meerdere kostbaarheden bezit, zoals sieraden, kunst of wijn
Dit betekent niet dat een inboedelverzekering nooit voldoende is. Voor minder kostbare stukken kan het prima voldoen. Maar zodra maatwerk nodig is, voorkomt een aparte horlogeverzekering veel gedoe. Finass Verzekert adviseert onafhankelijk, vergelijkt meer dan 30 verzekeraars en helpt u zonder problemen aan een dekking die past bij uw horloge, gebruik en risicoprofiel — én bij schade regelen wij het voor u.
FAQs
Hoe wordt de waarde van een horloge voor de verzekering bepaald?
Dat gebeurt meestal op basis van vervangingswaarde, actuele marktwaarde of een vooraf overeengekomen waarde. Welke methode geldt, hangt af van de polis, het merk, de zeldzaamheid, de staat en de beschikbare onderbouwing zoals een factuur of taxatierapport.
Is verlies van een horloge standaard verzekerd?
Nee, dat verschilt sterk per polis. Verzekeraars maken vaak onderscheid tussen aantoonbare diefstal, plotseling verlies en onverklaarbare vermissing, waarbij vooral die laatste categorie geregeld is uitgesloten of strenger wordt beoordeeld.
Wanneer is een taxatierapport voor een horloge verstandig?
Een taxatierapport is vooral nuttig bij exclusieve, tweedehands, zeldzame of in waarde gestegen horloges. Het helpt om kenmerken, conditie, echtheid en waarde vast te leggen en verkleint discussie bij schade of diefstal.
Wat is het verschil tussen een inboedelverzekering en een kostbaarhedenverzekering voor een horloge?
Een inboedelverzekering is vaak algemener en kan lagere limieten of beperktere buitenshuisdekking hebben. Een kostbaarhedenverzekering legt het horloge meestal specifieker vast, met duidelijkere waardering en vaak betere dekking voor draag- en reisrisico.
Welke documenten moet u bewaren voor een sterke schadeclaim?
Bewaar bij voorkeur de originele aankoopnota, een recent taxatierapport, duidelijke foto's, het serienummer, certificaten, servicepapieren en onderhoudsbewijs. Samen maken deze stukken eigendom en waarde beter aantoonbaar.


Reacties
Een reactie posten