Schade aan uw woning: dit telt bij uitkering
Eerste stappen beperken verdere schade meteen
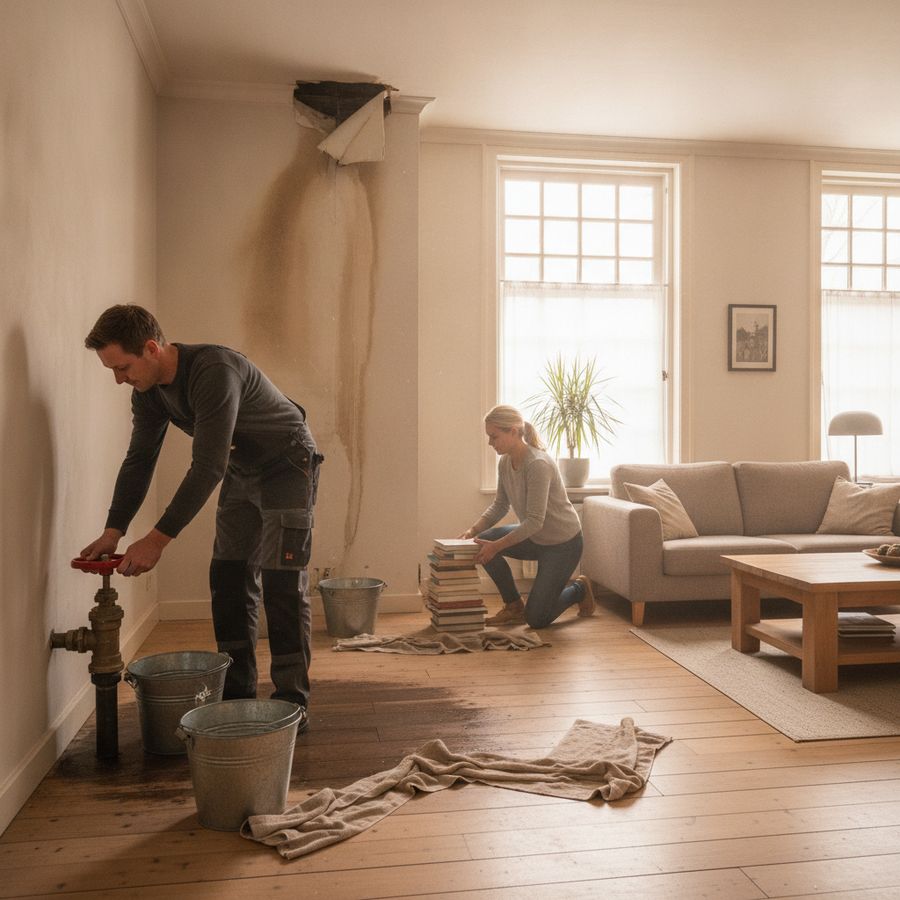
Bij schade aan uw woning telt de eerste reactie vaak direct mee voor de verdere afhandeling. Ontstaat er lekkage, stormschade of een gesprongen leiding, dan verwacht een verzekeraar meestal dat u redelijke maatregelen neemt om extra schade te voorkomen. Denk aan de hoofdkraan dichtdraaien, elektriciteit uitschakelen als water in de buurt van installaties komt, en meubels of losse spullen verplaatsen naar een droge plek.
Dat is niet alleen praktisch, maar ook belangrijk voor de uitkering verzekering. Wie zichtbare vervolgschade had kunnen beperken maar niets doet, kan discussie krijgen over welk deel van de schade wel of niet voor vergoeding in aanmerking komt. Veiligheid gaat daarbij altijd voor. Ga dus niet zelf een onveilige kruipruimte in en klim niet zonder voorzorg op een nat dak.
Beperk vervolgschade direct, maar neem geen onnodige risico’s. Veilig handelen helpt zowel uw woning als uw schadeclaim.
Maak vanaf het eerste moment een simpele tijdlijn: wanneer ontdekte u de schade, wat heeft u gedaan en wie heeft u gebeld? Juist die eerste notities helpen later bij woning schade melden en bij de beoordeling van oorzaak, omvang en schadeherstel. Bij Finass Verzekert denken wij daarin praktisch mee: geen gedoe, wel een helder dossier en persoonlijke begeleiding bij schade.
Wat meldt u direct aan de verzekeraar?
Bij woning schade melden is volledigheid belangrijker dan lange uitleg. Meld direct wat er is gebeurd, wanneer u de schade ontdekte en welke eerste maatregelen u heeft genomen. Vermeld ook of de schade nog toeneemt, bijvoorbeeld bij een actieve lekkage, een kapotte ruit of een dak dat openligt na storm.
De kerninformatie die meestal direct nodig is, bestaat uit:
datum en tijd van ontdekking
vermoedelijke oorzaak van de schade
welke ruimtes of onderdelen zijn getroffen
of de woning nog veilig bewoonbaar is
welke noodmaatregelen al zijn genomen
Wees feitelijk en speculeer zo min mogelijk. Zeg liever dat u een vochtplek ontdekte onder het plafond dan dat u zeker weet dat het door de buren komt, als dat nog niet vaststaat. Dat voorkomt misverstanden in het schadedossier. Geef ook aan of er sprake is van gevolgschade aan vloeren, wanden, meubels of kostbaarheden.
Schade aan woning wordt sneller beoordeeld als de melding direct compleet is. Bij Finass Verzekert helpen wij klanten juist op dit punt: onafhankelijk, met toegang tot 30+ verzekeraars en volmachten, en met persoonlijke schadebegeleiding. Bij schade regelt u het dus niet met een anoniem callcenter, maar met iemand die uw dossier kent en de afhandeling bewaakt.
Welke foto's en nota's maken verschil?
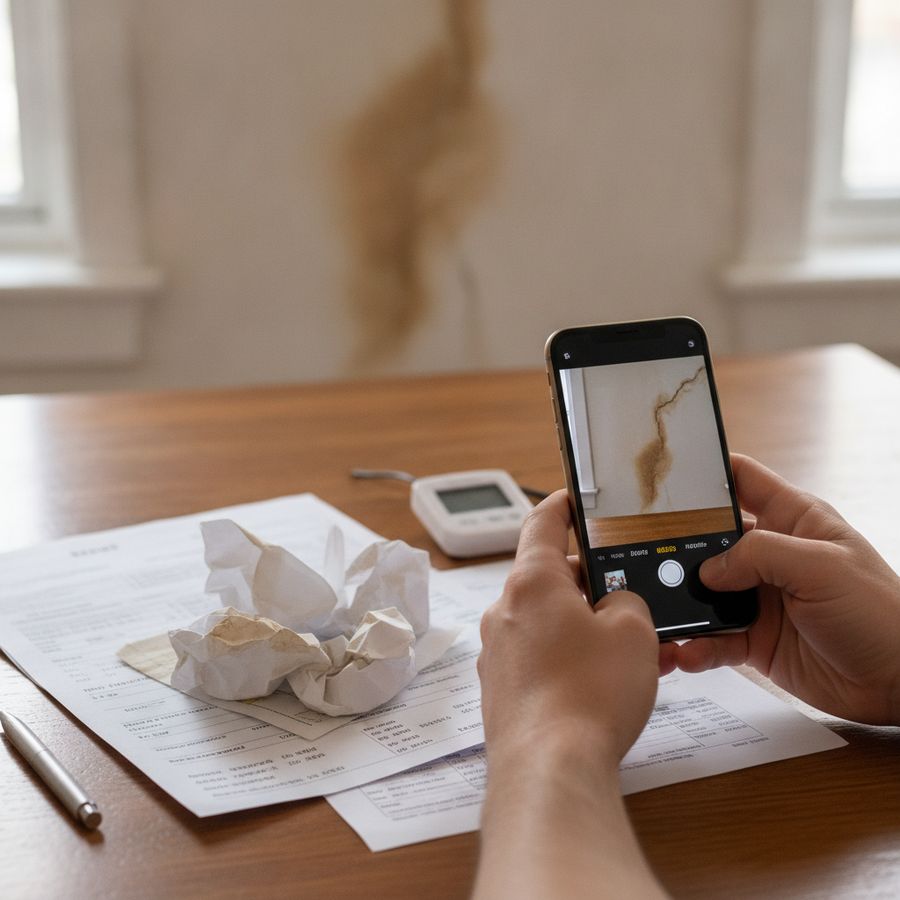
Goede documentatie maakt vaak het verschil tussen vertraging en een vlotte uitkering verzekering. Maak daarom overzichtsfoto’s van de ruimte én detailfoto’s van de schade. Laat niet alleen de natte muur zien, maar ook de bron als die zichtbaar is: een gesprongen leiding, losgeraakte dakpan of lekkende kitnaad. Fotografeer daarnaast beschadigde spullen afzonderlijk.
Werk het liefst in deze volgorde:
eerst overzicht van de hele situatie
daarna close-ups van beschadigingen
vervolgens serienummers, labels of bijzondere kenmerken
tot slot bonnetjes, facturen of bankafschriften
Bij waterschade zijn oude aankoopnota’s, onderhoudsfacturen en recente foto’s van de woning extra nuttig. Ze helpen bij het vaststellen van waarde, ouderdom en staat van onderhoud. Dat is vooral relevant wanneer discussie ontstaat over afschrijving, herstelwaarde of vervanging. Voor bijzondere bezittingen zoals kunst, wijn, sieraden of horloges kunnen taxaties of waardespecificaties onmisbaar zijn.
Foto’s bewijzen niet alleen dát er schade is, maar ook hoe groot die schade was vóór het herstel begon.
Wacht dus niet tot alles al is opgedroogd of opgeruimd. Voor schadeherstel is snelheid fijn, maar voor de claim is een compleet beeld minstens zo belangrijk. Een goed visueel dossier ondersteunt zowel de beoordeling van schade aan uw woning als de vergoeding van gevolgschade.
Tijdelijke noodreparaties zijn vaak noodzakelijk
Bij veel vormen van schade aan woning zijn tijdelijke noodmaatregelen niet alleen toegestaan, maar simpelweg noodzakelijk. Een zeil over een beschadigd dak, een noodvoorziening bij een kapotte waterleiding of het tijdelijk afdichten van een gebroken raam voorkomt dat de schade groter wordt. Zulke maatregelen passen vaak binnen de plicht om vervolgschade te beperken.
Belangrijk is wel dat u de noodreparatie goed vastlegt. Bewaar facturen, maak foto’s vóór en ná de tijdelijke voorziening en noteer waarom directe actie nodig was. In veel gevallen komen redelijke kosten voor deze eerste ingrepen in aanmerking voor vergoeding, maar dat hangt af van polisvoorwaarden, oorzaak en situatie.
Ga niet te ver met definitief herstel voordat de verzekeraar of expert de schade heeft kunnen beoordelen, tenzij wachten onverantwoord is. Het vervangen van een complete vloer zonder afstemming kan later vragen oproepen, terwijl een droogmachine plaatsen of een opening tijdelijk afdekken meestal logisch en verdedigbaar is.
Tijdelijk herstellen mag, zolang het doel duidelijk is: verdere schade voorkomen en de situatie veilig houden.
Bij Finass Verzekert draait het om verzekeringen zonder gedoe. Daarom helpen wij klanten met een praktische risico-inventarisatie van de situatie en passend advies over wat u nu wél moet doen en wat beter even kan wachten. Zo blijft schadeherstel beheersbaar en het dossier sterk.
Wanneer valt waterschade buiten de dekking?
Niet elke vorm van wateroverlast valt automatisch onder de waterschade dekking. Juist hier ontstaan vaak misverstanden. Veel polissen vergoeden plotselinge en onvoorziene schade, zoals een gesprongen leiding of een onverwachte lekkage na storm. Schade door achterstallig onderhoud, langzame inwerking van vocht of bekende problemen die niet zijn aangepakt, ligt vaak anders.
Voorbeelden waarbij discussie kan ontstaan, zijn:
vochtplekken door een al langer bestaand lek
doorslaand vocht via slecht onderhouden gevels
kit- en voegwerk dat versleten was
schimmelvorming door onvoldoende ventilatie
leegstand of verhuur die niet correct op de polis stond
Ook de oorzaak is bepalend. Water dat van buiten naar binnen komt door constructieve gebreken wordt anders beoordeeld dan water uit een defecte binnenleiding. Bij hevige regen, grondwater of overstroming is de dekking bovendien afhankelijk van de polis en de precieze omstandigheden.
Daarom is het slim om niet alleen te kijken naar de zichtbare schade, maar ook naar de verzekerde situatie van de woning. Wordt het pand verhuurd, staat het deels leeg of gaat het om een tweede woning, dan kunnen andere voorwaarden gelden. Een snelle en eerlijke inventarisatie voorkomt teleurstelling over de uiteindelijke uitkering verzekering en helpt om realistisch naar het claimtraject te kijken.
Hoe werkt schadeherstel of geldvergoeding?
Na acceptatie van de claim volgt meestal de keuze tussen schadeherstel in natura of een geldvergoeding. Bij herstel in natura schakelt de verzekeraar of tussenpersoon vaak een herstelpartner in, of u mag - afhankelijk van de polis - zelf een herstelbedrijf kiezen. Het voordeel is dat werkzaamheden direct kunnen worden afgestemd op de vastgestelde schade.
Een geldvergoeding werkt anders. Dan wordt beoordeeld wat de redelijke herstelkosten zijn, of wat de waarde van het beschadigde onderdeel of object was. Daarbij kunnen afschrijving, eigen risico en eventuele onderverzekering een rol spelen. Niet elke beschadiging leidt dus automatisch tot volledige nieuw-voor-oud vergoeding.
Vooral bij vloerafwerking, schilderwerk, keukenonderdelen en oudere installaties is de vraag relevant of herstel technisch mogelijk is of dat vervanging redelijker is. Soms is gedeeltelijk herstel genoeg, terwijl in andere gevallen kleur- of materiaalverschillen praktisch betekenen dat meer vervangen moet worden. Dat vraagt om een goed onderbouwd dossier.
De hoogte van de uitkering hangt niet alleen af van de schade, maar ook van de gekozen herstelroute, polisvoorwaarden en waardebepaling.
Omdat voorwaarden per verzekeraar verschillen, is onafhankelijk advies waardevol. Finass Verzekert vergelijkt de praktijk achter de polis: niet alleen premie, maar ook hoe snel acceptatie gaat en hoe de schadeafhandeling werkelijk verloopt. Zo weet u beter waar u aan toe bent bij schade aan uw woning.
Snelle dossiervorming versnelt de afhandeling
Wie na schade aan woning snel een compleet dossier opbouwt, vergroot de kans op een vlotte afhandeling aanzienlijk. Een goed schadedossier bevat niet alleen foto’s en facturen, maar ook een helder overzicht van contactmomenten, uitgevoerde noodmaatregelen, offertes voor herstel en eventuele rapporten van loodgieter, dakdekker of expert.
Praktisch werkt deze volgorde vaak het best:
Maak direct foto’s en video’s
Noteer datum, tijd en oorzaak
Bewaar bonnetjes van noodkosten
Vraag hersteloffertes op
Stuur alles gebundeld door
Hoe minder losse informatie achteraf moet worden nagezonden, hoe sneller een verzekeraar of expert de schade kan beoordelen. Dit is vooral belangrijk bij complexe schades met gevolgschade aan inboedel, verhuurde delen of kostbaarheden. Een overzichtelijk dossier voorkomt dubbel werk, extra vragen en onnodige vertraging in de uitkering verzekering.
Bij Finass Verzekert staat persoonlijke begeleiding centraal. Wij adviseren particuliere en zakelijke klanten, vastgoedbezitters, verhuurders en VvE’s over schadeverzekeringen en helpen ook expats in het Engels. Onze aanpak is eenvoudig: verzekeringen zonder gedoe, risico-inventarisatie en een passend advies. En bij schade? Dan regelen wij het, niet een callcenter. Dat maakt juist in drukke dagen na schade een merkbaar verschil.
FAQs
Wat moet ik als eerste doen bij schade aan mijn woning?
Neem direct redelijke maatregelen om vervolgschade te beperken, zoals de hoofdkraan dichtdraaien, stroom uitschakelen als water bij installaties komt en spullen naar een droge plek verplaatsen. Doe alleen wat veilig is en leg meteen vast wat u heeft gedaan.
Welke informatie moet ik direct melden aan de verzekeraar?
Meld wanneer u de schade ontdekte, wat de vermoedelijke oorzaak is, welke ruimtes of onderdelen zijn getroffen, of de woning nog veilig bewoonbaar is en welke noodmaatregelen al zijn genomen. Houd uw melding feitelijk en speculeer niet over de oorzaak als die nog niet vaststaat.
Welke foto's en documenten zijn belangrijk voor een schadeclaim?
Maak eerst overzichtsfoto's van de ruimte, daarna detailfoto's van de schade en indien mogelijk ook van de bron. Bewaar daarnaast facturen, bonnetjes, bankafschriften, onderhoudsnota's, offertes en eventueel taxaties van waardevolle bezittingen.
Mag ik tijdelijke noodreparaties uitvoeren voordat de verzekeraar komt kijken?
Ja, tijdelijke noodmaatregelen zijn vaak toegestaan en soms noodzakelijk om verdere schade te voorkomen, zoals een zeil over een dak of een noodvoorziening bij een lekkage. Leg wel vast waarom directe actie nodig was en bewaar foto's en kostenbewijzen.
Wanneer valt waterschade vaak buiten de dekking?
Waterschade valt vaak buiten de dekking als sprake is van achterstallig onderhoud, een al langer bestaand lek, versleten kit- of voegwerk, schimmel door slechte ventilatie of een afwijkende woonsituatie die niet goed op de polis stond. De precieze dekking hangt altijd af van oorzaak, omstandigheden en polisvoorwaarden.


Reacties
Een reactie posten