WA of allrisk voor uw auto: een rekensom op basis van leeftijd, dagwaarde en risico
Wanneer is WA economisch de beste keuze?
De keuze WA of allrisk begint meestal niet bij gevoel, maar bij een eenvoudige kostenafweging. Een WA-verzekering is vaak economisch het sterkst als de auto weinig waard is en de kans klein is dat een schade-uitkering nog echt verschil maakt. U verzekert dan vooral de schade die u bij anderen veroorzaakt, terwijl u accepteert dat schade aan uw eigen auto voor eigen rekening komt.
Vooral bij oudere auto’s met een lage dagwaarde auto kan dat logisch zijn. Stel dat uw auto nog maar enkele duizenden euro’s waard is, terwijl het premieverschil tussen WA en allrisk op jaarbasis fors oploopt. Dan betaalt u mogelijk in twee of drie jaar bijna net zoveel extra premie als wat de verzekeraar maximaal aan uw eigen voertuigschade zou uitkeren.
Hoe lager de dagwaarde en hoe hoger het premieverschil, hoe sneller WA rationeel de beste keuze wordt
Wie slim wil kiezen, doet er goed aan eerst autoverzekering vergelijken op premie, voorwaarden en uitsluitingen. Kijk niet alleen naar de maandprijs, maar naar de verwachte kosten over meerdere jaren. Zo ziet u sneller wanneer minimale dekking financieel verstandiger is dan uitgebreide zekerheid.
Bij welke dagwaarde past allrisk nog?
Allrisk blijft vaak interessant zolang de dagwaarde auto hoog genoeg is om een forse uitkering mogelijk te maken. Bij een relatief jonge of duurdere auto kan één aanrijding, paalschade of vandalisme direct leiden tot herstelkosten van duizenden euro’s. In dat soort gevallen biedt allrisk meer dan alleen gemoedsrust: het beschermt ook uw vermogen.
Er is geen vaste grens die voor iedereen geldt, maar veel bestuurders kijken naar de verhouding tussen premie en mogelijke uitkering. Als uw auto bijvoorbeeld nog €12.000 waard is, kan een volledige casco dekking financieel logisch blijven, zelfs wanneer de premie hoger ligt. Daalt die waarde naar €3.000 of €4.000, dan verandert de rekensom vaak snel.
Let ook op hoe u de auto gebruikt. Rijdt u dagelijks veel kilometers, parkeert u in drukke straten of heeft u weinig financiële ruimte om onverwachte schade zelf op te vangen? Dan kan allrisk langer passend blijven.
Hogere dagwaarde: allrisk vaker zinvol
Beperkte buffer: extra dekking weegt zwaarder
Veel gebruik: grotere kans op eigen schade
De juiste vraag is dus niet alleen wat de auto waard is, maar ook hoeveel risico u zelf wilt en kunt dragen.
Leeftijd van de auto verandert de uitkomst
De leeftijd van een auto is een praktische graadmeter, maar nooit de enige. Toch geeft zij vaak snel richting bij de keuze WA of allrisk. Nieuwe auto’s hebben meestal een hogere waarde, hogere herstelkosten en soms ook gunstige nieuwwaarde- of aanschafwaarderegelingen. Daardoor is uitgebreide dekking in de eerste jaren vaak beter te verdedigen.
Naarmate een auto ouder wordt, neemt de waarde af, terwijl de kans op slijtage en kleinere schades juist kan stijgen. Dat maakt het minder aantrekkelijk om jaar na jaar een hoge premie te blijven betalen. Bij auto’s van pakweg acht tot tien jaar oud verschuift de uitkomst daarom geregeld richting WA of beperkt casco, afhankelijk van model, staat en kilometrage.
Leeftijd is geen regel, maar wel een sterke aanwijzing voor de juiste verzekeringsvorm
Kijk daarnaast naar onderhoud en marktwaarde. Een oudere auto in topconditie kan nog verrassend veel waard zijn, terwijl een jonger model met hoge kilometerstand sneller afschrijft. Wie een autoverzekering vergelijken serieus aanpakt, combineert leeftijd daarom altijd met dagwaarde, premieverschil en persoonlijk risicoprofiel. Zo voorkomt u dat u te veel betaalt voor dekking die steeds minder oplevert.
Hoe weegt eigen risico mee in premie?
Het eigen risico auto is een cruciaal onderdeel van de rekensom. In veel gevallen daalt de premie wanneer u kiest voor een hoger eigen risico. Dat lijkt aantrekkelijk, maar alleen als u een schadebedrag van enkele honderden euro’s ook echt zonder problemen zelf kunt betalen. Anders koopt u vooral een lagere premie in ruil voor meer financieel ongemak op het verkeerde moment.
Bij de afweging WA of allrisk is dit extra belangrijk. Allrisk met een hoog eigen risico kan namelijk goedkoper lijken, terwijl kleine of middelgrote schades dan alsnog grotendeels voor eigen rekening blijven. De feitelijke meerwaarde van de verzekering wordt daardoor kleiner dan de polis op papier doet vermoeden.
Vraag uzelf daarom drie dingen af:
Hoeveel premie bespaar ik per jaar?
Hoe vaak verwacht ik realistisch schade?
Kan ik het gekozen eigen risico direct betalen?
Als u bijvoorbeeld €180 premie bespaart, maar bij schade €500 zelf moet betalen, dan moet die korting wel opwegen tegen het extra risico. Een lager maandbedrag is pas slim als de totale verwachte kosten over tijd daadwerkelijk dalen.
Casco-dekking bij storm, diefstal en ruitschade
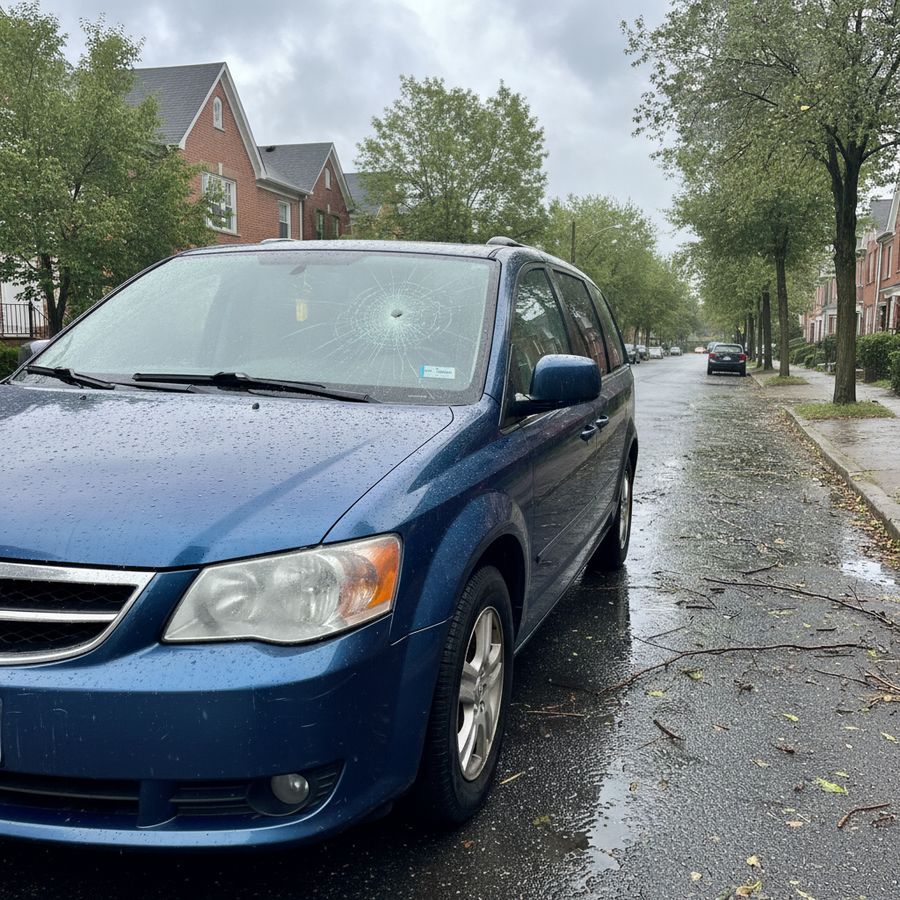
Niet alle schade draait om een aanrijding. Juist daarom is casco dekking voor veel automobilisten interessant. Beperkt casco of allrisk kan bescherming bieden bij gebeurtenissen waar u zelf weinig invloed op heeft, zoals stormschade, diefstal, inbraak, brand of een ster in de voorruit. Vooral als uw auto buiten staat of in een stedelijke omgeving wordt gebruikt, kan dat veel verschil maken.
Het onderscheid zit in de breedte van de dekking. Beperkt casco vergoedt doorgaans externe risico’s zoals ruitschade en storm, maar niet de schade die ontstaat door een eigen stuurfout. Allrisk gaat verder en dekt meestal ook schade aan uw eigen auto na een botsing die u zelf veroorzaakt.
Voor veel bestuurders zit de echte waarde niet in grote ongelukken, maar in veelvoorkomende onverwachte schades
Let wel goed op voorwaarden rond ruitreparatie, vervangend vervoer en diefstalbeveiliging. Bij sommige polissen is het eigen risico auto anders voor glasschade dan voor blikschade. Wie polissen goed vergelijkt, ontdekt vaak dat niet alleen de premie telt, maar juist de combinatie van dekking, uitzonderingen en eigen risico’s. Dat maakt deze stap onmisbaar bij autoverzekering vergelijken.
Rekenvoorbeeld voor stadsauto en gezinsauto
Een rekenvoorbeeld maakt de keuze concreet. Neem een stadsauto van negen jaar oud met een dagwaarde auto van €3.500. Stel: WA kost €32 per maand en allrisk €68. Het verschil is €36 per maand, dus €432 per jaar. Na twee jaar heeft u al €864 extra premie betaald. Gezien de beperkte dagwaarde kan WA hier economisch logischer zijn, zeker als u kleine schades zelf kunt dragen.
Vergelijk dat met een gezinsauto van vier jaar oud met een dagwaarde van €16.000. Stel dat WA €45 per maand kost en allrisk €89. Het verschil is €44 per maand, oftewel €528 per jaar. Dat is nog steeds aanzienlijk, maar bij één grotere schade of diefstal kan de extra dekking direct duizenden euro’s schelen. In dit scenario blijft allrisk vaak beter verdedigbaar.
Stadsauto met lage waarde: premieverschil weegt zwaar
Gezinsauto met hogere waarde: potentiële uitkering weegt zwaarder
Gebruiksintensiteit en parkeerlocatie beïnvloeden het risico
Zo ziet u dat de keuze WA of allrisk vooral draait om verhouding: hoeveel extra betaalt u, en wat krijgt u daar realistisch voor terug?
Beslissen op totale kosten in plaats van gevoel
Veel automobilisten kiezen een verzekering uit gewoonte. Toch levert beslissen op basis van totale kosten vaak een betere uitkomst op dan kiezen op gevoel. Zet daarom drie elementen naast elkaar: premie, verwachte schade-impact en de actuele dagwaarde auto. Pas dan ziet u of uitgebreide dekking nog echt waarde toevoegt.
Een goede aanpak is om te berekenen wat u in twee of drie jaar extra betaalt voor beperkt casco of allrisk, en dat af te zetten tegen wat de verzekeraar maximaal zou uitkeren na aftrek van het eigen risico auto. Voeg daar uw persoonlijke situatie aan toe: hoeveel rijdt u, waar staat de auto geparkeerd en hoeveel financiële buffer heeft u? Voor meer inzicht in uw autoverzekering, bezoek Dutch Car Insurance.
De slimste keuze voelt niet altijd het veiligst, maar sluit wel het beste aan op uw echte risico en kostenplaatje
Wie serieus gaat autoverzekering vergelijken, ontdekt meestal dat de goedkoopste polis niet altijd de beste is, maar de duurste zeker ook niet. De juiste uitkomst ligt vaak precies daartussenin. Door rationeel te kijken naar waarde, leeftijd, gebruik en casco dekking, maakt u een keuze die niet alleen geruststelt, maar ook financieel klopt.
FAQs
Wanneer is WA economisch vaak de beste keuze?
WA is vaak het voordeligst als uw auto een lage dagwaarde heeft en het premieverschil met allrisk relatief groot is. In dat geval kan de extra premie in enkele jaren bijna even hoog worden als een mogelijke uitkering voor schade aan uw eigen auto.
Bij welke dagwaarde blijft allrisk vaak logisch?
Allrisk blijft meestal interessanter zolang de dagwaarde hoog genoeg is om een forse uitkering te rechtvaardigen. Bij jongere of duurdere auto’s kan één grotere schade direct duizenden euro’s kosten, waardoor uitgebreidere dekking financieel beter verdedigbaar is.
Hoe belangrijk is de leeftijd van de auto bij WA of allrisk?
Leeftijd is een praktische aanwijzing, omdat oudere auto’s meestal minder waard worden en daardoor minder baat hebben bij uitgebreide dekking. Toch moet u leeftijd altijd combineren met dagwaarde, kilometrage, onderhoudsstaat en premieverschil.
Hoe weegt het eigen risico mee in de keuze?
Een hoger eigen risico verlaagt vaak de premie, maar vergroot het bedrag dat u zelf moet betalen bij schade. Daardoor kan allrisk op papier aantrekkelijk lijken, terwijl kleine of middelgrote schades in de praktijk alsnog grotendeels voor eigen rekening blijven.
Wat is het verschil tussen beperkt casco en allrisk?
Beperkt casco dekt meestal externe gebeurtenissen zoals diefstal, brand, storm en ruitschade. Allrisk gaat verder en vergoedt doorgaans ook schade aan uw eigen auto na een aanrijding of stuurfout die u zelf veroorzaakt.


Reacties
Een reactie posten